Wednesday, May 10, 2023

THUNDERCLOUDS ON THE HORIZON. Originally published in Spanish in La GRAN ALDEA (may 8th 2023) /Republished in ZIGNOX

 EL TALADRO AZUL

M. Juan Szabo[1] y Luis A. Pacheco[2]     


THUNDERCLOUDS ON THE HORIZON


The oil market experienced one of its worst weeks in a long time. Oil prices fell sharply midweek, and although they rallied towards Friday, they were highly volatile. Both the Brent and WTI crude oil prices fell 11% before recovering almost half of the loss at the close of markets.


The bearish sentiment in the markets, which we have been warning about since last week, has been driven by pervasive fears of recession, renewed fears of contagion from the US banking crisis, as well as relatively low numbers in the manufacturing sector in China, which do not match the recovery shown in its services sector and its exports.


In connection with the US banking crisis, PacWest (NASDAQ: PACW) was the latest bank to falter - its shares falling 50% - joining Silicon Valley Bank, Signature Bank and First Republic as troubled assets. Additionally, Toronto-Dominion Bank (TSE: TD) and First Horizon (NYSE: FHN) have agreed to suspend their agreed merger deal, pushing First Horizon shares lower.


Announcements from the Energy Information Administration (EIA), indicating another drop in US crude inventories, the continued suspension of the flow of Kurdish oil through Turkey, the surprise drop in the US unemployment rate, and Iranian bravado in stopping a second tanker near the Strait of Hormuz, failed to offset the macroeconomic pessimism affecting the price of a barrel.


The rebound in the price of oil at the end of the week was undoubtedly due in large part to major oil companies posting solid first-quarter earnings, despite lower oil prices. This time, it was impressive earnings in the refining and petrochemical sector that underpinned the results achieved in the oil and gas production sector. It is not clear whether these profit levels can be sustained in the second quarter if prices remain depressed. We believe that the pessimism reflected in oil prices is not supported by demand-supply fundamentals.


Market fundamentals have been in the background for some time, muted by the threat of recession, but appear to have reared their heads again after OPEC+ officials confirmed that their June 4 policy meeting will be a face-to-face event in Vienna, the first in some time. The oil cartel meeting could clarify the realities of the market and show who is in control.


In any case, the cuts previously announced by OPEC+ will take effect as of this month, and although is certain that the volumes to be cut are much more modest than those announced, some will materialize. For example, the United Arab Emirates (UAE) have informed their customers that they will reduce deliveries for May by 5%, certainly a stabilizing sign for the market.


Russia is expected to increase its oil exports from its eastern ports this month, draining its inventories, to meet Asian demand for cheap oil, and to help its dwindling cash flow at a time when the war in Ukraine is requiring more funds.


The weaker international prices indicate that Russian oil is trading below $60 per barrel, the price ceiling imposed by Western countries, making it more attractive to Asian buyers, as they have fewer problems with transportation, banks, and compliance.


The announcement of the 25-basis point rise in interest rates in the US can also be considered a stabilizing aspect, with indications that the current rate hike cycle could stop. Europe matched the Federal Reserve (FED) with a rise of 25 basis points, taking the rate to 3.25%.


The great intermediary between the negative perception of the market and the fundamentals, somewhat more optimistic, corresponds to OPEC+, whose impact in this case will really be somewhat muted; it will probably be Saudi Arabia that determines the future behavior of the global organization.


 OPEC+ faces a difficult decision, since the interpretation that the market can give to its decisions can be unintended. If they decide to further cut production, to recover prices, it could be interpreted as that they indeed believe that a destruction of demand is inevitable, or that they act only according to prices, regardless of impact on the economy.


A Solomonic solution may be to maintain production targets, officially, and let the inevitable declines in production capacity in some of its members, such as Russia, Mexico, Nigeria and others, bolster prices on the supply side.


The US appears to have lost its energy compass, and its strategies for the oil and gas sector are adrift. Without clear signals from the Administration, the companies continue to prefer giving returns to their shareholders rather than investing in drilling in domestic basins. This week there is a reduction in the number of rigs drilling (-8), mostly in the most attractive Shale Oil Basins. Also, the decision of if and when to replenish its strategic oil inventories continues to paralyze the Administration.


A detail that for now seems of little relevance in terms of its effect on the current oil market, but may be significant going forward, as it occurs in a country with an emergent presence on the list of emerging oil producers, is the decision of the Supreme Court of Guyana ruling that ExxonMobil ( NYSE:XON) breached its environmental permit by failing to provide adequate oil spill insurance for its first oil project off the US coast. Additionally, the court indicated that the company must provide insurance issued by a reputable company, covering possible damages from incidents that include spills, before June 10, or the environmental permit of the Liza 1 project will be suspended.


ExxonMobil, the court says, "engaged in a course of action permitted only by the omissions of a derelict, flexible and compliant Environmental Protection Agency," the ruling said. However, the country's government has rejected the High Court's decision and plans to appeal the decision. In any case, this could be the beginning of the typical tension between the operating company and the host state.


Venezuela

Political-economic aspects


In neighboring Trinidad, there is a debate about whether it is the opportune moment to negotiate with the Venezuelan authorities the agreement for the transnational production of natural gas from Campo Dragón. Given all the accusations of corruption surrounding PDVSA, the Trinidadian government seems to favor waiting until things get back on track.


Another announcement, somewhat unexpected, was published via the Twitter account of the Minister of Petroleum, Pedro Rafael Tellechea (also president of PDVSA). He announced the signing of licenses to allow the export of gas liquids produced in the Cardón IV Gas License, by Repsol (BME: REP) and ENI (BIT: ENI). The details of the license are not known, but it refers to the liquids, owned by PDVSA and the companies that make up the contract, which today are mixed and delivered to the Cardón refinery for processing; a procedure that has contributed to increasing the accounts receivable of Repsol and ENI.


The new agreement may be aimed at reducing PDVSA's outstanding debt with its partners, as well as the sporadic shipments of crude oil sent to Europe. On the other hand, it could also represent a mechanism to finance investments to increase the production capacity of the Perla field ( Cardón IV), a marginal investment, since the existing infrastructure can be used to add additional drainage points.


In other news, PDVSA appears to have informed Chevron that it did not have the necessary funds to dredge the Lake Maracaibo Canal, so Chevron will have to continue shipping incomplete cargoes of Boscán crude from the Bajo Grande terminal; the only optimization that remains is to complete the cargoes of the tankers in Aruba, before continuing the trip to the coast of the Gulf of Mexico, a process that they have already carried out a couple of times.


CITGO and creditors

The first week of May has been very busy around the situation surrounding CITGO Petroleum Corp. (CITGO), because of the multiple lawsuits that threaten its continuity as a PDVSA asset.


But first, some background. As is well known, CITGO, a refinery complex in the US and PDVSA's only remaining important asset abroad, has become the preferred target of PDVSA’s and Venezuelan Republic’s creditors. The collection of part of the liabilities (it is estimated that the total debt is 140 billion US dollars), resulting from financial indebtedness, as well as lawsuits from those whose assets were expropriated during the time of the Hugo Chávez presidency, have continued to advance in different courts with protracted success.


This week's news relates to the lawsuit by Crystallex International Corporation (Crystallex) against the Venezuelan state in the jurisdiction of the US state of Delaware.


Crystallex initiated proceedings before the International Center for Settlement of Investment Disputes (ICSID), on the occasion of what it described as the expropriation of its investments in Venezuela by the government of Hugo Chávez. In April 2016, the Arbitral Tribunal declared the claim admissible and ordered the Venezuelan State to pay 1,202 million United States dollars, an amount that must be adjusted for interest and net of payments already made during the Republic. 


To collect the amount owed, Crystallex International Corporation applied to the District Court in Delaware for the seizure of PDVSA's property in the US, specifically, the shares of PDV Holding, Inc. (shareholder latest from CITGO in the US), arguing alter ego issues that breached the corporate veil. On August 9, 2018, the Court agreed on the admissibility of this measure, which, although against the Republic, affected the assets of PDVSA. It is worth remembering that by decision of the Venezuelan government of the time, the Republic did not participate in that trial, although PDVSA did have representation.


In the period of the so-called interim government, 2019-2022, its legal representation filed new allegations and several appeals before the courts, with the aim of reversing the decision and at worse gaining time to ensure that these debts were negotiated in a new political context in Venezuela. Unfortunately, it was not possible to reverse the court's decision, and the new political context never materialized.


Thus, the Delaware court, presided over by Judge Leonard Stark, continued with the protocol that is applied in these cases and appointed a Special Master to be responsible for organizing and executing the sale/auction of the shares of PDV Holding, owned by PDVSA, and thereby cover the debts with Crystallex. However, this process has also been semi-paralyzed until now due to the protection that the American executive provides to Venezuelan assets in the US under the umbrella of the economic sanctions' regime.


It is at this point in the story that this week's events enter. The Special Master, after intense lobbying before the Department of Justice (DOJ), managed to obtain a letter from that office (dated April 7, 2023, but made public a few days ago in writing submitted to the court) where the DOJ affirms that the US Government will not oppose the advancement of the prefatory process for the sale/auction, and that OFAC will not act against the actors that could participate in said process, that without the need to modify the sanctions regime and without prejudice to their opinion that licenses are needed.


The DOJ also wrote that, although an OFAC license was required to execute any provision of those "blocked assets", and that it is still premature to consider granting it, the US government would look favorably at the eventuality of the sale of assets or of negotiation between the parties, after analyzing all the facts. This is not good news for Venezuela, as it seems to herald a weakening of the robust protection that CITGO had been exercising to date in this case in Delaware.


It is worth noting that the Delaware court has earlier also received a license from OFAC that would allow the judge to add ConocoPhillips and other creditors who have legitimate claims, as beneficiaries of a potential sale of PDV Holdings shares.


In parallel, Judge Stark had recently decided in favor of other creditors and against the Republic, using the "alter ego" criteria. In this context, better news was known at the end of the week: the superior court of the State of Delaware decided to suspend the effectiveness of this last decision, while it decides on the appeal presented by PDVSA ad hoc:  it is only a temporary respite.


The week had begun with the OFAC's publication of General License 42 (GL 42), which, although it does not directly impact any of the lawsuits in progress in the short term, could be interpreted as a change in its position regarding the protection of Venezuelan assets. On the one hand, the license authorizes the 2015 National Assembly and the persons or ad hoc boards designated by it to be the legitimate representatives for the eventual negotiation of debt agreements, etc. This license, read together with the DOJ letter, sends a clear message from the US administration that it is in their interest to see progress in negotiations with Venezuela's creditors – it remains to be seen if it is also a sign of a dismantling of the regime of asset protection.


In any case, this makes it urgent, if that were necessary, for the National Assembly 2015 to take the necessary political decisions to avoid a disorderly liquidation of Venezuelan assets abroad.


Operational Activities

Regarding the operational part of the oil activities in Venezuela, production is relatively stable at 702 Mbpd, of which 110 Mbpd corresponds to the mixed companies operated by Chevron: 47 Mbpd come from the Boscán Field, 54 Mbpd from PetroPiar and 9 Mbpd from PetroIndependencia. No material changes are projected in these production levels, as long as the conditions of the OFAC License (GL41) do not include express authorization to invest, that is, to drill wells. Currently, everything indicates that the license will be extended under the same current conditions.


In the national refineries, 190 Mbpd of crude oil and intermediate products are being processed, almost entirely in Paraguaná in western Venezuela. The performance in terms of diesel and gasoline is 63 Mbpd and 40 Mbpd respectively. Gasoline distributed in the domestic market appears to be contaminated with water and sediment, in addition to not meeting the minimum octane number required for most vehicles.


[1] International Energy Expert

[2] Nonresident Fellow Baker Institute, Rice University

Tuesday, May 09, 2023

Nubarrones en el horizonte del mercado petrolero - Publicado en La Gran Aldea 09/05/2023

 EL TALADRO AZUL


M. JUAN SZABO / LUIS A. PACHECO

El mercado petrolero experimentó una de las peores semanas en mucho tiempo. Los precios del petróleo sufrieron caídas abruptas a media semana, y aunque se recuperaron hacia el viernes, exhibieron mucha volatilidad. Tanto el precio del crudo Brent como el WTI cayeron un 11% antes de recuperar casi la mitad de la pérdida al cierre de los mercados.

El sentimiento bajista en los mercados, que hemos venido advirtiendo desde la semana pasada, ha sido impulsado por un omnipresente temor a la recesión, renovados temores de un contagio de la crisis bancaria de EE.UU., así como cifras relativamente bajas en el sector manufacturero de China, las cuales no acompañan el repunte mostrado en su sector de los servicios y sus exportaciones.

En relación con la crisis bancaria en los EE.UU., PacWest (NASDAQ: PACW) fue el último banco en tambalear -sus acciones cayendo un 50%- uniéndose a Silicon Valley Bank, Signature Bank y First Republic, como activos problemáticos. Adicionalmente, Toronto-Dominion Bank (TSE: TD) y First Horizon (NYSE: FHN) acordaron suspender su resolución de fusión, empujando a la baja las acciones de First Horizon.

Los anuncios de la Administración de Información de Energía (EIA, por sus siglas en inglés), indicando otra caída en los inventarios de crudo en EE.UU., la continuada suspensión del flujo del petróleo Kurdo a través de Turquía, la sorpresiva baja en el índice de desempleo en EE.UU., y las bravuconadas iraníes al detener un segundo tanquero cerca del Estrecho de Ormuz, no lograron compensar el pesimismo macroeconómico que afecta el precio del barril.

El repunte del precio del barril de petróleo al final de la semana, sin duda, se debió en gran parte a que las principales compañías petroleras registraron sólidas ganancias en el primer trimestre, a pesar de los precios más bajos del petróleo. Esta vez, fueron las impresionantes ganancias del sector refinador y petroquímico las que apuntalaron los resultados logrados en el sector de producción de petróleo y gas. No está claro si estos niveles de ganancias pueden mantenerse en el segundo trimestre, si los precios se mantienen deprimidos; creemos que el pesimismo que reflejan los precios del barril no está respaldado por los fundamentos de demanda-suministro.

Los fundamentos tienen algún tiempo en un segundo plano, silenciados por la amenaza de recesión, pero parecen haber vuelto a asomar la cara después de que los funcionarios de la OPEP+ confirmaran que su reunión de política del 4 de junio será un evento presencial en Viena, la primera en algún tiempo. La reunión del cartel petrolero podría aclarar las realidades del mercado y mostrar quien está en control.

En todo caso, los recortes anunciados previamente por la OPEP+ entrarán en efecto a partir de este mes, y aunque los volúmenes a recortar son muchos más modestos que los anunciados, algunos se materializarán. Por ejemplo, los Emiratos Árabes Unidos (EAU) han informado a sus clientes que reducirán las entregas para mayo en un 5%, sin duda una señal estabilizadora.

Se espera que Rusia aumente este mes las exportaciones de petróleo desde sus puertos orientales, a cuenta de sus inventarios, para satisfacer la demanda asiática de petróleo a bajo precio, y para ayudar su menguado flujo de caja en momentos cuando la guerra en Ucrania está requiriendo mayor cantidad de fondos.

Los precios internacionales más débiles indican que el petróleo ruso cotiza por debajo de los 60 dólares por barril, el techo de precio impuesto por los países occidentales; lo que lo hace más atractivo para los compradores asiáticos ya que tienen menos problemas con el transporte, los bancos y el cumplimiento.

También puede considerarse un aspecto estabilizador el anuncio de la subida de las tasas de interés, en Estados Unidos, de 25 puntos básicos y con indicaciones de que el actual ciclo de subidas de tasas pudiera detenerse. Europa igualó a la Reserva Federal (FED) con una subida de 25 puntos básicos, llevando la tasa hasta el 3,25%.

El gran intermediador entre la percepción negativa del mercado y los fundamentos, algo más optimistas, le corresponde a la OPEP+, cuyo impacto en este caso será restringido; probablemente Arabia Saudita determine el comportamiento futuro de la organización global.

La OPEP+ enfrenta una decisión difícil, ya que la interpretación que le pueda dar el mercado a sus decisiones puede ser contraproducente. Si deciden recortar aún más la producción, para recuperar los precios, se podría interpretar que en efecto creen que una destrucción de la demanda es inevitable, o que actúan solamente en función de los precios. La solución salomónica sería mantener oficialmente los objetivos de producción, y dejar que las declinaciones inevitables en la capacidad de producción de algunos de sus miembros, como Rusia, México, Nigeria y otros, refuerzan los precios del lado del suministro. 

La política petrolera de EE.UU. ha perdido la brújula, y sus estrategias para el sector de petróleo y gas están a la deriva. Sin señales claras desde la Administración, las compañías siguen prefiriendo darles retorno a sus accionistas antes que invertir en las cuencas domésticas. Esta semana se observa una reducción en el número de taladros perforando (-8), en su mayoría en las Cuencas de “shale oil” más atractivas. También, la decisión de sí y cuando reponer sus inventarios estratégicos de petróleo continúa preocupando a la Administración.

Un detalle que por ahora parece de poca relevancia en cuanto su efecto sobre el mercado petrolero actual, pero significativo al ocurrir en un país de incipiente presencia en la lista de productores petroleros emergentes, es la decisión de la Corte Suprema de Guyana dictaminando que ExxonMobil (NYSE: XON) incumplió su permiso ambiental al no proporcionar un seguro adecuado contra derrames de petróleo para su primer proyecto petrolero frente a la costa de ese país. Adicionalmente, la corte indicó que la empresa debe proporcionar un seguro emitido por una empresa reputada, que cubra los posibles daños por incidentes que incluyen derrames, antes del 10 de junio, o se suspenderá el permiso ambiental del proyecto Liza 1.

ExxonMobil, dice la corte, “participó en un curso de acción permitido solo por las omisiones de una Agencia de Protección Ambiental abandonada, flexible y sumisa”, expresó el fallo. Sin embargo, el gobierno del país ha rechazado la decisión del Tribunal Superior y planea apelar la decisión. A todo evento esto podría ser el inicio de la típica tirantez entre empresa operadora y Estado anfitrión.

Venezuela, aspectos político-económicos

En Trinidad se debate si es el momento oportuno para negociar con autoridades venezolanas el acuerdo de producción trasnacional de gas natural del Campo Dragón, habida cuenta de todas las acusaciones de corrupción que rodean a PDVSA; el gobierno trinitario parece favorecer la espera hasta que las cosas vuelvan a su cauce.

Otro anuncio, algo inesperado, fue publicado vía el Twitter del ministro de Petróleo, Pedro Rafael Tellechea (también presidente de PDVSA). Se trata de la firma de licencias para permitir la exportación de los líquidos del gas producidos en la Licencia de Gas Cardón, por Repsol (BME: REP) y ENI (BIT: ENI). No se conocen los detalles de la licencia, pero se refiere a los líquidos, tanto propiedad de PDVSA como los que corresponden a las empresas que conforman dicha Licencia de Gas, que hoy son mezclados y entregados a la refinería Cardónpara su procesamiento; método que ha contribuido a abultar las cuentas por cobrar de Repsol y ENI.

El nuevo acuerdo podría ser utilizado para reducir la deuda pendiente de PDVSA con los socios, al igual que los esporádicos cargamentos de crudo enviados a Europa. Por otra parte, también podría representar un mecanismo para financiar inversiones para incrementar la capacidad de producción del yacimiento Perla (Cardón IV), una inversión marginal, ya que la infraestructura existente puede ser utilizada para agregar unos puntos de drenaje adicional.

En otras noticias, PDVSA pareciera haber informado a Chevron que no tiene los fondos necesarios para dragar la barra del Lago de Maracaibo, por lo que Chevron tendrá que continuar sacando cargamentos incompletos de crudo Boscán desde el terminal de Bajo Grande; la única optimización que les queda es completar el llenado de los tanqueros en Aruba, antes de continuar el viaje a la costa del Golfo de México, proceso que ya han llevado a cabo un par de veces.

CITGO y los acreedores

La primera semana de mayo ha estado muy movida alrededor de la situación que rodea a CITGO Petroleum Corporation (CITGO), como consecuencia de las múltiples demandas que amenazan su continuidad como activo de PDVSA.

Pero primero, algunos antecedentes. Como es sabido, CITGO, un complejo de refinerías en los EE.UU. y el único activo de importancia de PDVSA en el exterior, se ha convertido en el blanco preferido de los acreedores de PDVSA y del Estado venezolano. El cobro de parte de las deudas (se estima que la deuda total es de 140 millardos de dólares), producto de endeudamiento financiero, así como de demandas de parte de actores cuyos activos fueron expropiados en tiempos de la presidencia de Hugo Chávez, han estado siguiendo su curso en diferentes tribunales con trabajado éxito. Las noticias de esta semana se relacionan con la demanda de Crystallex International Corporation (Crystallex) contra el Estado venezolano en la jurisdicción del estado de Delaware en los EE.UU.

Crystallex inició procedimiento ante el Centro Internacional de Arreglo de Diferencias relativas a Inversiones (CIADI), con ocasión a lo que calificó como la expropiación de sus inversiones en Venezuela por el gobierno de Hugo Chávez. En abril de 2016 el Tribunal Arbitral declaró procedente el reclamo y condenó al Estado venezolano al pago de 1.202 millones de dólares de los Estados Unidos, cantidad que debe ajustarse por intereses y neta de pagos ya hechos por la República. A los fines de intentar el cobro de la cantidad adeudada, Crystallex solicitó a la Corte de Distrito en Delaware el embargo de la propiedad de PDVSA en los EE.UU., en concreto, las acciones de PDV Holding, Inc. (accionista último de CITGO en los EE.UU.), argumentando temas de alter ego. El 9 de agosto de 2018, la Corte acordó la procedencia de esa medida, que aunque en contra de la República, afectaba los activos de PDVSA. Valga la pena recordar que por decisión del gobierno venezolano de la época, la República no participó en ese juicio, aunque PDVSA si tuvo representación.

En el período del denominado gobierno interino, 2019-2022, se presentaron ante las cortes nuevos alegatos y varias apelaciones con el objetivo de revertir la decisión y ganar espacio para lograr que estas deudas se negociaran en un nuevo contexto político en Venezuela. Infortunadamente no fue posible revertir la decisión de la Corte, y el nuevo contexto político nunca se materializó.

Así las cosas, la Corte de Delaware, presidida por el juez Leonard Stark, siguió con el protocolo que se aplica en estos casos y nombró a un funcionario especial (“special master”) para que se ocupara de organizar y ejecutar la venta/subasta de las acciones de PDV Holding, propiedad de PDVSA y con ello cubrir las deudas con Crystallex. Sin embargo, este proceso también había estado semiparalizado hasta ahora por la protección que el Ejecutivo americano les provee a los activos de Venezuela en los EE.UU. bajo el paraguas del régimen de sanciones.

Es en este punto en la historia que entran los eventos de esta semana. El “special master”, después de un intenso cabildeo ante el Departamento de Justicia (DOJ), logró obtener de esa oficina una carta (fechada abril 7, 2023, pero hecha pública hace pocos días en escrito sometido a la Corte) donde se afirma que el gobierno norteamericano no se opondrá a que se avance con el proceso preparatorio de la venta /subasta, y que la OFAC no tomará acciones en contra de los actores que pudieran participar en dicho proceso, esto sin necesidad de modificar el régimen de sanciones y sin prejuicio de su opinión sobre si se necesita o no licencias.

El DOJ también afirma en su comunicación que, aunque para ejecutar cualquier disposición de esos “activos bloqueados” se requería una licencia de la OFAC, y que es prematuro todavía considerar su otorgamiento, el gobierno norteamericano miraría favorablemente la eventualidad de venta de activos o de negociación entre las partes, luego de analizados todos los hechos. Esta no es una buena noticia para Venezuela, pues parece anunciar un debilitamiento de la robusta protección que hasta la fecha venía ejerciendo alrededor de CITGO en este caso en Delaware.

Vale la pena anotar, que la Corte en Delaware también ha recibido de la OFAC una licencia que le permitiría sumar como beneficiarios de una potencial venta de las acciones de PDV Holdings a ConocoPhillips y otros acreedores, que tienen acreencias legítimas. En paralelo, el mismo juez Stark ya había decidido a favor de otros acreedores y en contra de la República, usando el criterio del “alter ego”. En este contexto se conoció una mejor noticia al fin de la semana: la Corte Superior del estado de Delaware decidió suspender la efectividad de esta última decisión, mientras resuelve sobre la apelación presentada por PDVSA ad hoc -es un respiro temporal.

La semana había comenzado con la publicación por parte de la OFAC de la Licencia General 42 (GL 42), que, aunque no impacta directamente en el corto plazo ninguno de los juicios en curso, se pudiera interpretar como una modificación en la postura de cara a la protección de esos juicios. Por un lado, la licencia autoriza a que sean la Asamblea Nacional 2015 y las personas o juntas ad hoc que ella designe, los legítimos representantes para la eventual negociación de acuerdos de deuda, etc. Esta licencia, leída junto con la carta del DOJ, envía el claro mensaje desde la administración norteamericana que es su interés de que se avance en negociaciones con los acreedores de Venezuela -está por verse si es también una señal de un desmantelamiento del régimen de protección de los activos.

En todo caso, esto le pone urgencia, si es que eso era necesario, a que se tomen las decisiones políticas necesarias para evitar una liquidación desordenada de los activos en el exterior.

Actividades Operativas

En lo que se refiere a la parte operacional de las actividades petroleras en Venezuela, la producción está relativamente estabilizada en 702Mbpd, de los cuales 110Mbpd corresponden a las empresas mixtas operadas por Chevron: 47Mbpd proceden del Campo Boscán, 54Mbpd de PetroPiar y 9Mbpd de PetroIndependencia. No se proyectan cambios materiales en estos niveles de producción, mientras las condiciones de la Licencia de la OFAC (GL 41) no incluyan autorización expresa para realizar inversiones, o sea perforar pozos. Por los momentos, todo indica que la licencia será extendida bajo las mismas condiciones actuales.

En las refinerías nacionales se están procesando 190Mbpd de crudo y productos intermedios, casi en su totalidad en Paraguaná. El rendimiento en términos de diésel y gasolina es de 63Mbpd y 40Mbpd, respectivamente. La gasolina distribuida en el mercado interno parece estar contaminada con agua y sedimentos, además de no cumplir con el octanaje mínimo requerido para la mayoría de los vehículos.

—
*M. Juan Szabo, Analista Internacional.
*Luis A. Pacheco, non-resident fellow at the Baker Institute Center for Energy Studies.

—
*La ilustración es generada por IA y realizada por Luis A. Pacheco, como cortesía del autor al editor de La Gran Aldea.

Tuesday, May 02, 2023

Pugilato en el mercado petrolero - Publicado en La Gran Aldea 02/05/2023

 EL TALADRO AZUL


M. JUAN SZABO / LUIS A. PACHECO

Al cierre de los mercados de esta última semana de abril, los precios del petróleo se estabilizaron alrededor de 80$/Bbl y 76$/Bbl para los crudos marcadores Brent y WTI, respectivamente. A mitad de semana, en respuesta a indicadores macroeconómicos poco atractivos, los precios habían reaccionado a la baja, llegando a los niveles más bajos desde la invasión rusa a Ucrania. La reducción del gasto en bienes de capital en EE.UU. indicó una desaceleración de la economía norteamericana. En paralelo, los márgenes de las refinerías continuaron descendiendo. La acumulación de esos dos factores colocó al mercado energético en alerta y viendo el futuro con un sentimiento negativo, al punto que ignoraron la revelación de que los inventarios, tanto de crudo como de productos refinados, habían caído significativamente en EE.UU. En condiciones normales, el drenaje de inventarios debería apuntar a un aumento de carga en las refinerías que eventualmente se traduciría en mayor demanda petrolera y un mercado al alza.

El crecimiento económico de EE.UU. se desaceleró más de lo esperado, un crecimiento estimado anualizado de 1,1% en el primer trimestre. Aunque el gasto de los consumidores mostró un crecimiento importante, los inventarios de bienes mostraron una reducción, la primera en más de un año, por mayores costos de financiamiento y en previsión de una demanda más débil a finales de año: una especie de perro que se muerde la cola.

La crisis bancaria en EE.UU. cobró una nueva víctima. Esta vez se trata del First Republic Bank (NYSE: FRC) de San Francisco, California, que fue intervenido por la Corporación Federal de Seguro de Depósitos (FDIC, por sus siglas en inglés) para proteger a los depositantes y, finalmente, se llegó a un acuerdo de venta con JP Morgan Chase (NYSE: JPM), el primer banco de Estados Unidos. JPM asumirá todos los depósitos y prácticamente todos los activos.

En el otro lado del Atlántico, Europa parece haber escapado de la recesión. Entre los Estados miembros de la Unión Europea, para los que hay datos disponibles del primer trimestre de 2023, Portugal (+1,6 %) registró el mayor aumento en comparación con el trimestre anterior, seguido de España, Italia y Letonia (todos +0,5 %). Se registraron descensos en Irlanda (-2,7 %) y en Austria (-0,3 %). Las tasas de crecimiento interanual fueron positivas para todos los países, excepto para Alemania (-0,1%).

El comportamiento de la inflación continúa mostrando una respuesta inusual a los mecanismos ortodoxos del Banco Central Europeo, y a pesar de la baja en los precios de los combustibles, que han aliviado la inflación global, la inflación subyacente se mantiene renuente a ser domada.

La otra gran economía, que persigue de cerca la economía de Estados Unidos, al menos en términos de PIB (Producto Interno Bruto), es la China. Una economía un poco más difícil de analizar por la opacidad del sistema de control central que la gobierna. En todo caso, existen un buen número de condiciones de borde que nos permiten determinar la veracidad de sus datos, tales como las importaciones de combustibles fósiles, las exportaciones de productos y los resultados de las grandes empresas listadas en el mercado de valores chino.

Así las cosas, oficialmente se reportó que el desempeño de China, en el primer trimestre de 2023, fue de +4,5%, impulsado por el consumo interno y un incremento de exportaciones por encima del 10%. Extrapolar los resultados para el resto del año no es tarea fácil, pero a juzgar por el agresivo liderazgo geopolítico que está asumiendo Xi Jinping y los planes de las grandes empresas con fuerte presencia en China, los analistas coinciden en un crecimiento anual no menor al 6,5%. Un aumento de ese nivel en el gigante asiático y posiblemente en India, impulsado por el petróleo barato de Rusia, compensaría el rezago en las economías occidentales.

En el lado del suministro mundial de petróleo, ha habido pocos cambios en lo que se refiere a los barriles físicos a corto plazo. A mediano plazo se vislumbra un crecimiento importante en Guyana, un proceso que lo colocará como el segundo productor de Suramérica. De igual manera, se pronostica un potencial renacimiento del “shale oil” norteamericano.

Esta semana fue testigo de una inusitada confrontación verbal entre la OPEP y la Agencia Internacional de la Energía (IEA, por sus siglas en inglés). En efecto, el secretario general de la OPEP, Haitham Al Ghais, advirtió a la IEA que debería ser “más cuidadosa” a la hora de desalentar inversiones en la industria petrolera, que es vital para el crecimiento económico mundial. Tras las críticas de Fatih Birol, director ejecutivo de la IEA, al recorte de producción de crudo que preparan los países productores, Al Ghais afirmó que las estrategias de la OPEP y sus aliados, incluida Rusia, un grupo conocido como OPEP+, no apuntaban a incrementar los precios del petróleo, sino responder a los fundamentos del mercado.

Señalar con el dedo y tergiversar las acciones de los exportadores de petróleo y sus aliados era “contraproducente”, dijo Al Ghais en su nota. También respondiendo a los alegatos de Birol, Al Ghais dijo que culpar al petróleo por la inflación era “erróneo y técnicamente incorrecto” y que los repetidos llamados de la IEA para dejar de invertir en petróleo son los que impulsan la volatilidad del mercado y la inflación.

Birol, en una entrevista con Bloomberg, había afirmado que la OPEP debería tener cuidado al hacer subir los precios del petróleo, ya que eso se traduciría en una economía global más débil. Este contrapunteo se ha repetido en los últimos meses entre la OPEP+ y la IEA, generalmente relacionado con las diferentes perspectivas para la oferta y la demanda mundial de petróleo, y la posición ambientalista que ha caracterizado a la agencia desde hace dos años.

Tensando un poco más las variables geopolíticas de la semana, el ejército de Irán se apoderó de un buque tanque petrolero con bandera de las Islas Marshall, el Advantagesweet, en el Golfo de Omán. La armada iraní dice que el tanquero chocó con un barco iraní y trató de darse a la fuga. Sin embargo, no hay evidencia de colisión alguna y se sospecha que se trata de una represalia por parte de Irán por la incautación por parte de EE.UU. del buque tanque petrolero Suez Rajan, que no es propiedad de Irán, pero que transportaba petróleo iraní. El Advantagesweet, cargado con crudo kuwaití, fue ordenado retornar por el Estrecho de Ormuz para dirigirse al fondeadero de Bandar Abbas al sur de Irán, donde posiblemente será detenido por un periodo extendido.

Tomando en cuenta todos estos eventos, no es sorpresa que el mercado petrolero se encuentre bajo una nube de inestabilidad. Los indicadores económicos apuntan a una recesión inminente, y pudiera empeorar por las medidas restrictivas de los bancos centrales en los países desarrollados, esto a pesar de que los fundamentos de demanda-suministro de petróleo no han cambiado materialmente. La oferta continúa persiguiendo la demanda, mientras que los inventarios siguen bajando ligeramente (la Reserva Estratégica de petróleo de EE.UU. permanece en los niveles históricos más bajos). Esta dicotomía se traduce en volatilidad y por ahora en un mercado a la baja.

Esta semana, el crudo marcador Brent llego a cotizarse a 77$/Bbl, el mínimo precio desde la invasión rusa a Ucrania, solo para repuntar casi tres dólares al final de la semana al conocerse los resultados del primer trimestre de empresas líderes de los mercados, incluyendo a ExxonMovil (NYSE: XON) y Chevron (NYSE: CVX). El crudo Brent cotizaba a 80,26 $/Bbl a las 14:16 GMT del viernes 28 de abril, mientras que el crudo West Texas Intermediate (WTI) de EE.UU. cotizaba a 76,63$/Bbl.

Otro elemento que puede repercutir del lado negativo del suministro a mediano plazo son las políticas aplicadas por los gobiernos de izquierda en América Latina. Ya hemos observado la problemática de la estatal mexicana, Pemex, y su endeudamiento extremo, que ha impactado negativamente su capacidad de producción y seguridad operacional. Ahora también estamos presenciando los cambios de rumbo del gobierno de Gustavo Petro en Colombia, que ha causado la salida de empresas, como es el caso de Exxon, y más reciente la caída del precio de los ADR de Ecopetrol (cotización en la Bolsa de Nueva York). En Brasil, el posicionamiento del presidente Luiz Inácio “Lula” da Silva con el bloque ruso/chino y sus desafortunados comentarios en relación con Ucrania, ponen en entredicho el camino por la cual conduce al país; por ahora estamos viendo una caída en bolsa de más de 15% en las acciones de Petrobras, la estatal petrolera.

Venezuela

Los aspectos geopolíticos continuaron generando noticias de mucha proyección mediática, comenzando por la actuación del presidente Gustavo Petro en Washington, en aparente apoyo a las peticiones del régimen de Maduro. La cumbre organizada por Petro en su propio país, reuniendo cancilleres y diplomáticos de alto nivel de 20 países para discutir el caso Venezuela, también buscaba darle visibilidad a la crisis política en Venezuela. La sorpresiva presencia del expresidente interino, Ing. Juan Guaidó, le dio una relevancia a la oposición venezolana, que seguramente no estaba en los planes de los organizadores.

La vuelta a las negociaciones en México ha sido descartada por el régimen en eventos públicos, lo que pone en suspenso la estrategia de anunciada por los EE.UU. de flexibilización de sanciones económicas a cambio de progreso en esas negociaciones, que también fue refrendada por la declaración de la Cumbre de Bogotá.

Por otro lado, las actividades petroleras en territorio venezolano transcurrieron sin cambio alguno. La producción de la semana fue de 697Mbpd de petróleo, a nivel de pozo. Las EM (empresas mixtas) donde participa Chevron produjeron 109Mbpd, 46 de Crudo Boscán y 63 de crudo de la Faja Petrolífera del Orinoco.

La actividad de refinación continúa con su ya característica ineficiencia de procesamiento, rindiendo poca gasolina y aparentemente de bajo octanaje. Los reclamos de los usuarios por la baja calidad, exceso de azufre y contaminación se han multiplicado en las últimas semanas. También, la baja calidad y poco volumen obligó a Cuba a recurrir a Rusia para tener acceso a gasolina y combustible residual.

Las exportaciones del mes de abril están promediando 410Mbpd, de los cuales 120Mbpd corresponden a crudo exportado a través de Chevron al PADD 3 de EE. U., 32Mbpd fueron enviados a Cuba, trueque con Europa cerró con 34Mbpdy para completar a China como destino final, zarparon 224Mbpd.

En las noticias se informa de un incremento importante de las exportaciones manejadas por Chevron, indicando que alrededor de 160Mbpd fueron colocados en EE.UU. Es importante hacer algunas precisiones en cuanto a ese nivel de exportación. En efecto, la suma aritmética de los cargamentos que salieron de terminales venezolanos rumbo a EE.UU. aumentó, pero este cambio intermensual tiene que ser ajustado por los llamados efectos de “cola”: por ejemplo, en los 7 últimos días del mes de marzo no hubo exportaciones manejadas por Chevron, la producción se acumuló como inventario. Los primeros tres días de abril, por el contrario, se despacharon cuatro tanqueros con el objeto de reducir los inventarios, en otras palabras, las exportaciones de Chevron son relativamente constantes en aproximadamente 120Mbpd con fluctuaciones efecto del manejo de inventarios, que no de sus niveles de producción.

La Licencia General 41 de la OFAC, bajo la cual opera Chevron en Venezuela y que está por vencerse en mayo 2023, le ha permitido convertirse en el mayor actor en el mercado cambiario venezolano, contribuyendo a frenar la devaluación del bolívar. Se daba por descontado que dicha licencia se renovaría bajo las mismas condiciones actuales, a pesar de la poca apertura mostrada por el régimen para progresar en el camino electoral democrático. Sin embargo, está por verse si las últimas andanadas verbales del régimen hacia los EE.UU. provocan una reconsideración de la licencia.

En una nota de pie de página, se reportó un incendio en el edificio principal de PDVSA en Caracas que fue controlado sin mayores consecuencias. Las redes especularon sobre el suceso, pero como en la mayoría de los accidentes industriales que ocurren en sus instalaciones, las causas permanecen en la oscuridad, otro síntoma del deterioro de la estatal petrolera.

—
*M. Juan Szabo, Analista Internacional.
*Luis A. Pacheco, non-resident fellow at the Baker Institute Center for Energy Studies.

—
*La ilustración inicial generada por IA con DALL-E, realizada por Luis A. Pacheco, es cortesía del autor al editor de La Gran Aldea.

Tuesday, April 25, 2023

Volatilidad petrolera exacerbada por temores de recesión - Publicado en La Gran Aldea 25/04/2023

 EL TALADRO AZUL


M. JUAN SZABO / LUIS A. PACHECO 

Desde que el fantasma de la recesión empezó a merodear la economía mundial, los mercados financieros han reaccionado con entendible precaución. En lo que va del mes de abril, las solicitudes de beneficios de desempleo en los EE.UU. han aumentado, lo que sugiere que ese mercado laboral se está ralentizando. Este elemento, aunado a las expectativas de aumentos adicionales en la tasa de interés por parte de la FED (Federal Reserve) y probablemente otros Bancos Centrales, ha sido suficiente para imprimir un sentimiento bajista en los mercados petroleros, que ya se encontraban en un balance inestable por la avalancha de noticias tanto positivas como negativas sobre la economía. El mercado determinó, por ahora, que una reducción en la demanda sirve para sobrecompensar la caída de los inventarios. Los analistas se enfocaron, especialmente, en los elementos indicativos de posible recesión, bajo la premisa de que es al año de la política restrictiva de la FED cuando las economías reflejan los cambios.

A todo evento, hacia adelante hay que tener en la mira algunas variables:

  • Las reuniones de la FED y el Banco Central Europeo.
  • El comportamiento de la producción de petróleo de Rusia.
  • El nivel de repunte de la actividad económica china.
  • La situación particular en Europa, con limitaciones en el sector manufacturero, pero dinámica expansión en el sector de servicios.

Al final de la tercera semana de abril, los mercados en general cerraron al alza, al igual que el precio del petróleo, que repuntó el último día con respecto a los bajos de la semana, pero con una caída de cerca de 2% para el mismo período.

La publicación de los inventarios de crudo en EE.UU. por parte de la Agencia de Información Energética (EIA por sus siglas en inglés), que normalmente mueve al mercado, mostraron una sensible baja, que esta vez fue ignorada por el mercado. Los analistas prefirieron enfocarse en el aumento de los inventarios de gasolina, rompiendo una tendencia a la baja de varias semanas. Este aumento es consistente con los preparativos del inicio de la temporada de verano, cuando los kilómetros recorridos por los usuarios se disparan.

La OPEP+ tiene sus manos llenas tratando de sostener un precio mínimo de 80 $/Bbl. Los recortes voluntarios de producción, y no tan voluntarios, han mantenido el precio cerca de ese piso, a pesar de que las reducciones resultaron mayores a las anunciadas. En el caso de Rusia, la reducción se ha ajustado a 700Mbpd, 200Mbpd mayor a la originalmente anunciada. Sospechamos que los anuncios tratan de esconder una caída efectiva en su capacidad de producción, producto de las sanciones.

Mientras los productores del Medio Oriente se alejan de la administración de Joe Biden, parece haber un movimiento incipiente para ir preparando el terreno con el objeto de revertir la curva de producción declinante de los últimos meses en las Cuencas de Shale Oil y Gas. En efecto, un leve incremento intersemanal en el número de taladros activos apuntala la incorporación de un número importante de cuadrillas de fracturamiento hidráulico, ambos factores necesarios para aumentar la incorporación de nuevos pozos. Esta actividad se suma al auge en las transacciones de Fusiones y Adquisiciones (M&A por sus siglas en inglés), lo cual tiende a permitir estrategias de crecimiento sin comprometer la disciplina de capital en las compañías.

Otro tema que ha ocupado las discusiones bipartidistas en EE.UU. es el de la reducción en las cifras en Reserva Estratégica de Petróleo (SPR, por sus siglas en inglés) y la posición un tanto inesperada de la administración Biden de no reponer los volúmenes extraídos. Unos 180 MMBls de petróleo fueron extraídos de las cavernas subterráneas de domos de sal que son utilizadas como depósitos de petróleo y que pueden ser drenadas mediante la inyección de agua. Debido a los volúmenes de agua que tuvieron que ser inyectados, se sospecha que las paredes de sal pudieron haber sido diluidas por el agua, comprometiendo su integridad.

Así las cosas, poniendo todos los elementos sobre la báscula, se puede concluir que las señales de recesión de las economías occidentales están siendo balanceadas por el crecimiento asiático. Las variables que mantienen limitado el suministro de petróleo se preservarán en sitio al menos hasta fines de año, conformando un mercado con volatilidad, pero protegido contra el “downside”.

Noticias Relacionadas a la Transición Energética

  • ExxonMobil (NYSE: XOM) y Chevron (NYSE: CVX), las dos mayores compañías petroleras de EE.UU., están probando mezclas de gasolina renovable que, según dicen, podrían reducir las emisiones de los automóviles convencionales a niveles competitivos con los vehículos eléctricos. Estos combustibles, si estuvieran disponibles comercialmente, pudieran extender la vida útil del mercado de la gasolina como parte de la transición hacia combustibles más limpios. El combustible consiste en una mezcla de fluidos producidos principalmente de soya y otros materiales no fósiles mezclados con gasolina convencional. Este combustible puede usar las instalaciones actuales de distribución, estaciones de servicio y flota de automóviles de motores de combustión. Chevron dijo que su mezcla era más de un 40% menos intensiva en carbono que la gasolina tradicional, incluida la intensidad de emisiones de carbono en la fabricación del vehículo. Chevron y ExxonMobil divulgaron en los últimos días los resultados de las pruebas en las alianzas con el fabricante de automóviles Toyota, concluyendo que “la electrificación no es la única respuesta”.
  • El Gobierno de Chile está tomando decisiones que afectan adversamente el mercado de minerales fundamentales en la transición hacia la electrificación y el vehículo eléctrico. El presidente de Chile, Gabriel Boric, el país con las mayores reservas de litio, anunció que nacionalizaría la industria de este metal esencial en las baterías de vehículos eléctricos. En la misma dirección general, el gobierno del presidente Boric indicó que quiere aumentar las regalías aplicables a la minería de cobre. Las empresas mineras BHP y Antofagasta han advertido contra el aumento que llevaría la carga impositiva general de la minería del cobre, en el productor número 1 del mundo, al 48%, obstaculizando nuevos proyectos según esas compañías.
  • Un comité de la Cámara de Representantes de EE.UU. votó a favor de restablecer los aranceles sobre los paneles solares fabricados en cuatro países del sudeste asiático, y sometió la resolución a votación de la Cámara en pleno. El presidente Biden había suspendido las tarifas en junio pasado, como parte de su política de transición hacia energía limpia. La propuesta de la Cámara de Representantes tiene como objetivo apoyar a los fabricantes nacionales de paneles solares, a quienes les ha costado competir con paneles baratos fabricados en el extranjero, a menudo por empresas chinas; los usuarios estadounidenses se han pronunciado en contra de la derogación. La resolución fue aprobada por el comité de Medios y Arbitrios de la Cámara de Representantes por 26 a 13. Sin embargo, la medida no cuenta con suficiente apoyo para anular un veto de Biden.

Venezuela

Proliferan las acusaciones, nuevas y viejas, nacionales e internacionales, que involucran a personeros de PDVSA, ministerios, poder judicial, legisladores, autoridades del Gobierno Central y Regional, grandes “traders” internacionales e intermediarios sin reputación. Las acusaciones se relacionan con las formas poco convencionales de vender crudo y productos, así como el manejo de la carga de los tanqueros y el transporte subsiguiente. También se mencionan las inusuales formas de pago y compensación, incluyendo pagos en efectivo y criptomonedas.

En este “Lava Jato” caribeño ya hay más de 60 detenidos, un número elevado de órdenes de detención han sido libradas y casi 200 allanamientos. Tristemente, uno de los detenidos, Leoner Azuaje, murió estando detenido.

Por otro lado, la campaña para presionar a EE.UU. a levantar las sanciones que pesan sobre algunos miembros del régimen y algunas de las instituciones oficiales, en particular PDVSA, se ha intensificado. En este sentido, el presidente de Colombia, Gustavo Petro, ha tomado interés personal. En parte por la identificación ideológica con su vecino, pero principalmente porque una mejora económica de Venezuela aliviaría las presiones sociales y financieras que el flujo constante de refugiados representa para su país.

Bajo el sistema de liberalización progresiva de sanciones que el Departamento del Tesoro de EE.UU. había ideado para el caso venezolano, basado en avances tangibles en el proceso de negociación en México, al menos dos licencias fueron emitidas por la OFAC: una a favor de Chevron y la otra al Gobierno de Trinidad y Tobago, esta última relacionada con el desarrollo de gas costa afuera en Venezuela. Otras licencias han sido solicitadas a la OFAC, pero, dada la situación de paralización de las negociaciones, no han sido emitidas.

En todo caso, bajo las condiciones actuales de la licencia de Chevron, Venezuela volvió a la lista de suplidores de crudo a EE.UU. Para abril, parece que Venezuela ocupará la posición Nº 12 entre los mayores suplidores internacionales.

Las actividades de reducción de la producción diferida desplegadas por Chevron a través de las empresas mixtas (EM) que opera, han permitido que la producción venezolana se acerque a 700Mbpd y se mantenga relativamente constante. Chevron actualmente produce unos 106 Mbpd y exporta 113 Mbpd a EE.UU. e importa alrededor de 50 MBPD de nafta pesada para su cómo diluente, toda vez que los crudos provenientes de la Faja Petrolífera del Orinoco son mejorados o mezclados con crudos livianos y diluentes. Esto complementa una exportación total de unos 480 Mbpd destinados a China, Cuba y España.

El ministro de Petróleo iraní, Javad Owji, visitó Venezuela y se reunió con su homólogo venezolano, firmaron acuerdos relacionados con la cooperación entre los dos países y particularmente relacionado con el Complejo Refinador Paraguaná, el cual ha estado operando a medias no obstante la presencia del personal iraní; no se ha logrado producir suficiente gasolina para satisfacer el mercado interno.

El 10 de abril de este año, la Oficina de Control de Activos Extranjeros del Departamento del Tesoro (OFAC, por sus siglas en inglés) emitió la Licencia General 5K, la cual reemplaza la Licencia General 5J. El efecto práctico es extender la protección sobre los activos de CITGO hasta el 20 de julio de 2023 a efectos de las demandas judiciales asociadas a los llamados Bonos PDVSA 2020. Esto pone una presión adicional para seguir buscando y obtener una solución negociada a esta delicada situación, en un período perentorio.

—
*M. Juan Szabo, Analista Internacional.
*Luis A. Pacheco, non-resident fellow at the Baker Institute Center for Energy Studies.
—
*La ilustración inicial fue generada por IA con DALL-E, realizada por Luis A. Pacheco, es cortesía del autor al editor de La Gran Aldea.
—
*La ilustración interna fue generada por IA con DALL-E, realizada por M. Juan Szabo, es cortesía del autor al editor de La Gran Aldea.

Wednesday, April 19, 2023

El mercado petrolero responde al pulso de la realidad - Publicado en La Gran Aldea 19/04/2023

 EL TALADRO AZUL


M. JUAN SZABO / LUIS A. PACHECO

El empuje alcista en los precios del petróleo, que elevó al crudo Brent a algo más de 87$/bl en respuesta a la decisión OPEP+ de reducir la producción, comenzó a perder dinamismo en espera de las cifras del IPC de EE.UU. (inflación) que llegaron al 5,6%. Posteriormente, la Agencia Internacional de la Energía (IEA por sus siglas en inglés) advirtió sobre la posibilidad de un déficit de suministro significativo a finales de este año. Al cierre del mercado (14 de abril), la montaña rusa de precios terminó al alza, mostrando precios de 86,3 y 82,5 $/bl para los crudos Brent y WTI respectivamente. Los precios, por ahora, seguirán variando en función de la incertidumbre en la economía.

El suministro de petróleo ha sido la variable que más se resiste a mostrar crecimiento neto. Los anunciados incrementos en aguas profundas del Golfo de México (Plataforma Argos, 140Mbpd) y Guyana (Desarrollo Payara, 220Mbpd) y aumentos menores en Brasil y Noruega, no compensaron la declinación de producción en el resto del mundo.

El reporte acerca de la decisión de ExxonMobil (NYSE:XO) de reconsiderar su campaña exploratoria en aguas profundas de Brasil, luego de perforar tres pozos exploratorios no exitosos, subraya los riesgos y complejidades que la industria continua enfrentando para añadir nuevas reservas en las cuencas de frontera.

En los EE.UU., el número de taladros activos se ha venido reduciendo, producto de la disciplina de inversiones de capital de las empresas, complejidades para lograr financiamiento y acoso gubernamental, lo que se refleja en un declive en su producción. Puede ser que esta situación provoque un punto de inflexión. En efecto, se percibe un incremento en el apetito, sobre todo en las empresas de envergadura, por transacciones de M&A (Fusiones y Adquisiciones). 

Quizás la más importante noticia en esta dirección corresponde a las conversaciones entre ExxonMobil y Pioneer (NYSE:PXD), cuya fusión catapultaría a ExxonMobil al puesto de mayor productor de “shale oil”. Pioneer tiene una capitalización de mercado en exceso de los 50 mil millones de dólares, y no es la única empresa en conversaciones con ExxonMobil. Creemos que la fortaleza del balance financiero del gigante petrolero permitiría potenciar el crecimiento orgánico de la empresa fusionada, quizás a niveles sin precedentes. Por otro lado, la estrategia está teñida de riesgos a largo plazo, ya que está basada en el postulado de una creciente demanda por petróleo.

Las “supermajors” han estado al acecho en la cuenca petrolera del Pérmico durante los últimos meses, y una o más transacciones de este tipo enviarían una señal al mercado, y particularmente a la OPEP+, del despertar del gigante dormido en la cuenca del Pérmico y otras cuencas de “shale oil”.

Por ahora, la OPEP+ juega la estrategia de defensa de los precios, al menos mientras persista la amenaza de la recesión forzada por las medidas antiinflacionarias y la incertidumbre de la reactivación de la economía china. En los corredores del cartel se rumora que Arabia Saudita estaría comprando crudo ruso y revendiéndolo a sus mercados, inclusive europeos, con un certificado revisado de origen -un gambito riesgoso-. Una vez digerida la sorpresa del anuncio de OPEP+, los especuladores volvieron con fuerza a los mercados, las posiciones largas netas (apuestan a precios más altos a futuro) en ICE Brent (Intercontinental Exchange) aumentaron en más de 70.000 contratos la semana pasada. 

La transición energética

En otro escenario, la Agencia de Protección Ambiental (EPA, por sus siglas en inglés) de EE.UU. propuso recortes drásticos de emisiones para autos y camiones nuevos hasta 2032. Según la agencia, la medida dará un impulso a la venta de vehículos eléctricos. La propuesta, si se hace efectiva, sería la medida más agresiva hasta la fecha y aplicaría también a camiones de servicio mediano y pesado hasta 2032. La EPA calcula que las nuevas reglas reducirían más de 9.000 millones de toneladas de emisiones de CO2 hasta 2055. Debemos recordar que el número corresponde a las emisiones directas de los vehículos y no a las emisiones relacionadas con su fabricación o las generadas por el sistema eléctrico en base combustibles fósiles. 

Este proyecto de legislación permite introducir al análisis algunos elementos colaterales que tienden a ser acallados por la fusilería del cabildeo ambientalista. Los misioneros del “Net 0” presionan para lograr la electrificación total del sistema de transporte y la descontinuación de los vehículos de combustión interna, en la cual se basa buena parte de su visión de la transición energética orientada hacia una electrificación acelerada. Sin embargo, esto es más fácil decirlo que hacerlo, tomando en cuenta el actual estado de las redes de transmisión y distribución eléctricas y su necesaria ampliación, en particular en las regiones más comprometidas con esta política.

Por otro lado, estimados serios concluyen que los planes de electrificación proyectados requieren, tomando como ejemplo el cobre, duplicar la producción para el 2030, el cobre demandado, generalmente representa solo alrededor de un 0,5% en peso del material excavado. Por lo tanto, para obtener 1,0Tm (tonelada métrica) de cobre se requiere excavar, movilizar, triturar y procesar aproximadamente 200Tm de roca. Así las cosas, en el año 2030 habría que minar unos 100.000MMTm de roca para obtener los 40MMTm de cobre que se proyectan, un incremento que requeriría unas tasas de crecimiento 4 veces las de los últimos 10 años. 

Si hacemos una analogía para los otros minerales requeridos para paneles solares, baterías, estaciones de carga, turbinas eólicas, etc., estamos en presencia de una tarea titánica que no solo parece imposible, sino que requeriría inmensos recursos financieros. El usuario puede no estar de acuerdo con ese “impuesto”. Todavía hay muchas brechas que cerrar en las aspiraciones por cero emisiones.

Venezuela 

Las actividades político/económicas continúan girando alrededor del proceso de purga dentro del régimen y acusaciones de corrupción, allanamientos y amenazas. En efecto, el número de arrestados va en aumento, cerca de 60 personeros de diferentes entes han sido detenidos e imputados, y se han librado autos de detención contra otros 60. En paralelo, probablemente sin relación alguna, también has aumentado las acusaciones internacionales de lavado de dinero, soborno y mafias relacionadas con el comercio de crudo de PDVSA.

Lo complejo de la situación de acusaciones mutuas entre altos personeros de PDVSA y el Ministerio del Petróleo y los casos ventilados internacionalmente, apuntan a un sistema profundamente debilitado por la corrupción que se parece extender a otros entes relacionados con el más alto nivel del Estado. 

Tal como se ha estado analizando las implicaciones de los recortes voluntarios de los miembros de la OPEP y sus asociados, Venezuela debería estar en condiciones de participar en los recortes e incrementos de producción orquestados por la organización, pero en la realidad el país parece ser el convidado de piedra, sin nada que decir ni aportar. La situación llama la atención particularmente a la luz de los montos récord de fondos que los grandes productores de petróleo han logrado amasar durante las bonanzas petroleras de este siglo. Por el contrario, Venezuela se encuentra agobiada por un tsunami de deudas y con una producción de petróleo y gas menguada, en comparación con su potencial, a pesar de recientemente haber recibió el beneficio de estar apuntalado por actividades especiales permitidas a Chevron.

Oportunidad perdida

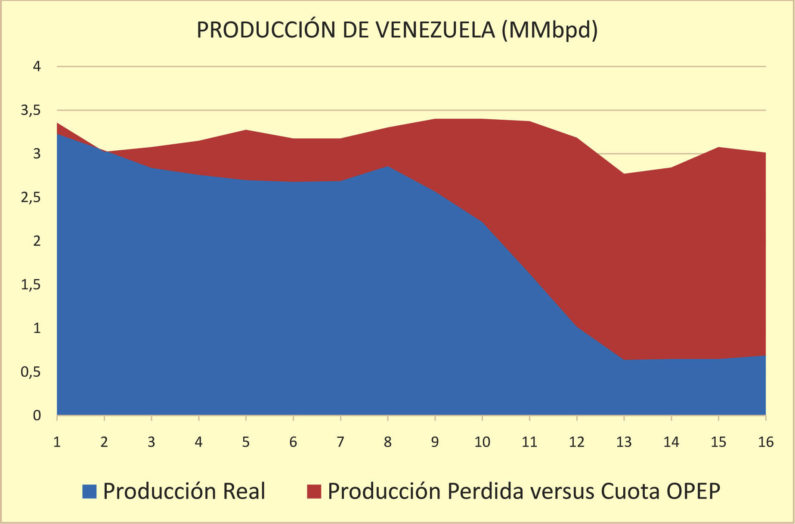
Para entender la cuantía de la oportunidad perdida en los últimos años, basta con graficar la producción petrolera real del país, desde el 2008, en comparación con la que hubiera podido ser basado en las cuotas que le hubieran correspondido a Venezuela. La franja roja representa los 6,4 MMMbls no producidos, por diversas causas, en el periodo 2008-2023. Al precio aplicable, los barriles no producidos se hubieran vendido en 350.000 millones de dólares, un monto que corresponde a cerca de dos veces el Plan Marshall en dólares de 2023.

En cuanto al retorno a las negociaciones con la oposición, creemos que la precaria situación económica por la que atraviesa Venezuela, podría ser un catalizador para lograr el retorno a las negociaciones directas, sin embargo, en los EE.UU. esperará algún resultado concreto antes de dar el próximo paso. De manera que la Licencia de Chevron probablemente será renovada sin cambio alguno, lo cual acota las actividades autorizadas que Chevron puede desplegar y por ende establece un posible techo de producción de entre 700 y 720Mbpd para el resto del año.

En el aspecto operativo, la situación se mantiene estable. La producción de crudo promedio de los primeros 14 días del mes ha sido 700Mbpd, de los cuales 105Mbpd corresponden a la producción de las empresas mixtas operadas por Chevron. El crudo proveniente de la Faja Petrolífera del Orinoco fue de 431Mbpd. El único mejorador en funcionamiento es el de PetroPiar (Chevron) que mejora el crudo de 8 a 23,8° API (Segregación Hamaca).

Según el informe de la compaña de servicios Baker Hughes, después de un largo hiato en la perforación de pozos, se activó un taladro en la Faja Petrolífera del Orinoco. La exportación ha estado rezagada con respecto a marzo. Han salido cargamentos a Cuba, a España, a China y a EE.UU. El mayor volumen corresponde a los cargamentos manejados por Chevron destinados al PADD 3 de EE.UU., con un volumen superior a los 2,0MMBls. La exportación total de crudo en abril se estima en unos 340Mbpd, pero esto puede aumentar pues la segunda mitad del mes tiene mayor número de cargamentos programados.

—
*M. Juan Szabo, Analista Internacional.
*Luis A. Pacheco, non-resident fellow at the Baker Institute Center for Energy Studies.
—
*La ilustración, realizada por Luis A. Pacheco, es cortesía del autor al editor de La Gran Aldea.
—
*El gráfico fue facilitado por el autor, M. Juan Szabo, al editor de La Gran Aldea.

Wednesday, April 12, 2023

La OPEP+ da golpe a la mesa y busca control del mercado - Publicado en La Gran Aldea 12/04/2023

 EL TALADRO AZUL


M. JUAN SZABO / LUIS A. PACHECO 

Esta última semana, el precio del petróleo repuntó en forma explosiva en respuesta a la sorpresiva decisión de la OPEP+ de recortar producción. Sin embargo, desde entonces los precios han mantenido una relativa estabilidad alrededor de los 84 – 85$/BBL (Brent), influenciado por la recurrente amenaza de una recesión económica, esta vez reforzada por el incremento en el precio del petróleo, el aumento en la creación de puestos de trabajo y baja del índice de desempleo en EE.UU., catalizadores que refuerzan la continuación de la política restrictiva de los bancos centrales. En dirección contraria, los inventarios de petróleo continuaron bajando, particularmente en Estado Unidos y la actividad económica China mostró signos de crecimiento en las últimas semanas.

El recorte de producción anunciado por la OPEP+ a última hora del domingo 2 de abril, aparentemente sorprendió al mercado y a los analistas, haciendo subir el precio del crudo casi instantáneamente en 5 dólares/Barril. Vale la pena analizar con mayor detalle si la reacción corresponde a fundamentos físicos o más bien es producto de la percepción de un mercado tomado por sorpresa. Nosotros pensamos que el tamaño del aumento es desmesurado en este momento, pero que a medida que los mercados perciban que el suministro es incapaz de satisfacer la demanda durante el resto del año, representarán algo más cercano a esa realidad.

La OPEP+ anunció que reduciría la producción de petróleo en 1,66MMbpd (millones de barriles por día) a partir de mayo 2023, incluyendo el recorte previamente anunciado por Rusia, lo cual no es un recorte sino un ajuste a su producción real, la cual corresponde a 700 Mbpd por debajo de la cifra que se venía reportando. Los demás países que ofrecieron “recortes voluntarios” son: Arabia Saudita 500Mbpd, Iraq 211Mbpd, EAU 144Mbpd, Kuwait128Mbpd, Kazajistán 78Mbpd, y otros menores.

Sin embargo, con excepción de Arabia Saudita y los EAU, cuya lógica de reducción es el retener una capacidad ociosa para poder reaccionar ante una eventualidad y ejercer el control del mercado, los recortes asociados a los otros países corresponden a su inhabilidad de producir sus cuotas; en la mayoría de los casos por subinversión crónica en su capacidad de producción.

La decisión de la OPEP+ tiene varias aristas. A simple vista, lo que busca es ajustar los volúmenes de producción a las capacidades reales de los miembros del cartel, incrementar los precios para fondear la agenda 2030 de Arabia Saudita y lanzarle un salvavidas a Rusia en su colapso económico. Por otra parte, los sauditas dan señales claras que sus estrategias se están distanciando de Occidente, ya sea por su interés en formar parte de la esfera China, o por la molestia con las estrategias desplegadas por EE.UU. -por ejemplo su decisión de no rellenar la Reserva Estratégica de Petróleo (SPR por sus siglas en inglés) cuando el precio lo hacía atractivo.

Otra interpretación adicional es que el anuncio de la OPEP+ fue hecho de manera inesperada con el objeto de tomar desprevenidos a los especuladores de los mercados de barriles de papel, que habían apostado a la erosión de los precios futuros empujando el mercado hacia abajo. También la ramificación de los recortes de la OPEP+, liderada por Arabia Saudita, es poner en jaque a la administración de EE.UU., al sumar el distanciamiento del Oriente Medio al tortuoso cortejo de Estados Unidos al régimen de Venezuela que, por ahora, no vislumbra resultados de importancia.

El real distanciamiento del Medio Oriente de la esfera occidental y la ambigua estrategia de los EE.UU. frente al régimen de Venezuela como suplidor confiable, debe obligar al gobierno norteamericano a revisar su estrategia energética. En particular, modificar su discurso de cara a los productores locales y promover el desarrollo del potencial de las cuencas de “shale oil” (petróleo de esquisto) en su propio terreno. Después de haber agotado una parte significativa de la SPR, el desarrollo del “shale oil” luce como la mejor estrategia para mitigar el control del mercado que trata de imponer la OPEP+.

En resumen, la confirmación de la posición dominante de Arabia Saudita y la OPEP+ le ha puesto un piso a los precios petroleros, probablemente cerca 80$/BBL en términos del crudo Brent, y con un techo solo limitado por el desenvolvimiento de la economía mundial y/o un acuerdo entre la OPEP+ y China (e ¿India?). Varios bancos de inversión pronostican precios por encima de los 100$/BBL, por ahora.

Las estadísticas de la Agencia Internacional de la Energía (IEA por sus siglas en inglés) para el 2022 han sido publicadas, y no hay duda de que la búsqueda de seguridad energética colocó a la transición energética en un segundo plano, en gran parte por los esfuerzos exitosamente realizados por Europa para liberarse de las dependencia de la energía rusa, y también por la crisis energética que tuvo que ser abordada tomando en cuenta los múltiples efectos de la invasión rusa a Ucrania.

Los esfuerzos en desarrollar fuentes renovables de energía sirvieron para mitigar, en buena medida, el aumento global de las emisiones de CO2, que sin el desarrollo de fuentes alternas habría sido casi tres veces mayor que las registradas al cierre del 2022. El crecimiento de la energía solar, eólica, baterías EV, bombas de calor y eficiencia energética, evitaron 550 MMT de emisiones.

Venezuela

Los dos temas que han acaparado el quehacer venezolano han sido poco felices. En primer lugar, la develación de una supuesta conspiración para robar los dineros públicos que gira principalmente alrededor de PDVSA y sus ventas de crudos y productos, pero que muchos sostienen está siendo utilizada como mampara para una purga política. En segundo lugar, el dictamen de la Corte Internacional de Justicia (CIJ) mediante la cual se declaró con jurisdicción sobre una larga disputa fronteriza entre Guyana y Venezuela. Este caso, que se venía manejando como un tema trascendental de soberanía desde hace décadas, y que la diplomacia de Hugo Chávez puso en el congelador, presuntamente por petición de Fidel Castro y los interés de control sobre los países del CARICOM, recalienta el discurso político en lo que ya es una época electoral.

Ambos temas solo tocan tangencialmente los resultados petroleros nacionales, excepto la posible paralización en actividades que genera las acusaciones, detenciones y allanamientos alrededor del mundo petrolero y financiero.

En el aspecto operativo, el martes 4 de abril se registró una explosión en la planta de extracción de San Joaquín del municipio Anaco, estado Anzoátegui. La explosión se produjo específicamente en la tubería de gas de la línea que alimenta a la ciudad de Puerto La Cruz.

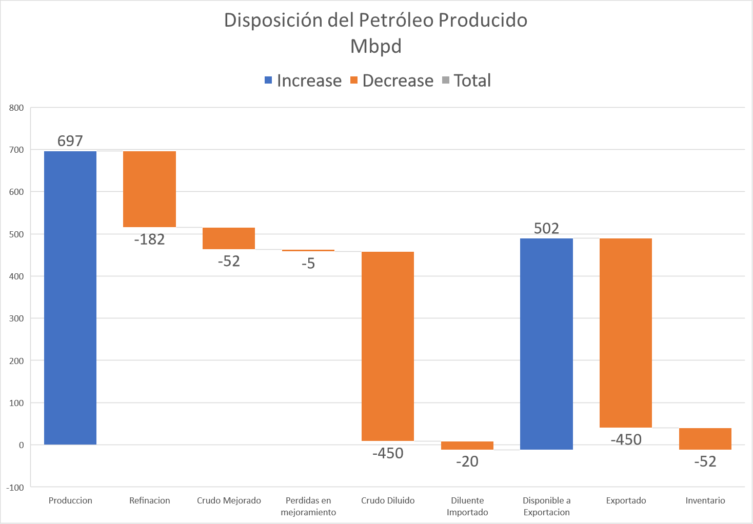
En cuanto a la producción (exdiluente) para abril se situó en 697Mbpd de los cuales 101Mbpd corresponden a las empresas mixtas (EM) manejadas por Chevron, -en línea con la producción del mes anterior.

La refinación continuó rezagada con respecto al mercado interno principalmente en lo que respecta la gasolina, que escasea en todo el país. El combustible residual, en gran medida, fue enviado a Cuba, donde están atravesando una emergencia energética en todos los combustibles.

La exportación ha sido reportada por diversas fuentes con resultados que varían considerablemente. Nuestros cálculos indican que la exportación de crudo fue de unos 450Mbpd mientras que la exportación de productos, principalmente fuel oil fue de 112Mbpd. De los 450Mbpd exportados 118Mbpd corresponden al petróleo crudo que Chevron comercializó en el PADD 3 en EE.UU., de los cuales, a su vez, 104Mbpd fueron crudo producido por las EM de Chevron y el resto diluente importado.

De manera que la disposición del crudo producido se distribuyó entre consumo local en refinación y crudo disponible a exportación. La exportación real fue el agregado de crudo mejorado en PetroPiar (Hamaca), mezcla de crudo con diluente y crudo liviano (Merey), y crudo Boscán, quedando 1,6MMBBLS que engrosaron los inventarios.

—
*M. Juan Szabo, Analista Internacional.
*Luis A. Pacheco, non-resident fellow at the Baker Institute Center for Energy Studies.
—
*La ilustración, realizada por Luis A. Pacheco, es cortesía del autor al editor de La Gran Aldea.
—
*El gráfico fue facilitado por el autor, M. Juan Szabo, al editor de La Gran Aldea.

HORMUZ, FROM A STRAIT TO A TUNNEL

  El Taladro Azul M. Juan Szabo [1] y Luis A. Pacheco [2] Published  Originally in Spanish in    LA GRAN ALDEA       The energy market situa...