Tuesday, June 27, 2023

Barriles e Intereses

 EL TALADRO AZUL


Publicado en La GRAN ALDEA. Junio 27, 2023

M. JUAN SZABO / LUIS A. PACHECO


Justo cuando el mercado petrolero comenzaba a animarse a la idea de que un gran paquete de estímulo por parte de Beijing impulsaría la demanda del mayor importador de crudo del mundo, los precios del petróleo se han visto afectados después de que la realidad decepcionara. Los mercados han dado un vuelco después de que el Banco Popular de Chinarecortara dos tasas interés de referencia en apenas 10 puntos básicos cada una, considerados demasiado pequeños para marcar la diferencia. 

La recuperación económica de China no ha cumplido con las expectativas, y la emoción inicial en los mercados petroleros se ha visto mermada por una realidad menos positiva. La recuperación industrial de China no ha estado a la altura, y le ha ido peor que a los sectores orientados al consumidor.

En el otro lado del mundo, la historia es algo diferente, aunque el impacto sobre el mercado haya sido igual. El Banco de Inglaterra sorprendió a muchos aumentando las tasas de interés de 4,5% a 5%, lo que avivó los temores de recesión en Europa. Esto no fue un incremento en solitario, ya el Banco Central Europeo (BCE) había anunciado un incremento de 0,25%, y los bancos de Noruega y Suiza subieron las tasas de interés el mismo día que en Inglaterra. La Reserva Federal en EE.UU. (FED) advirtió que se pueden esperar dos aumentos adicionales para el resto del año. La estrategia de los bancos centrales, y las consecuentes proyecciones macroeconómicas, han socavado la confianza en las proyecciones de demanda de petróleo y empujaron a los precios hacia abajo.

Estamos en presencia de una anomalía petrolera. Por un lado, la percepción del mercado petrolero se deteriora en respuesta a la expectativa de una potencial recesión que tarde o temprano los Bancos Centrales convertirán en una recesión extendida, como el mecanismo de doblegar la inflación. Por el otro lado, ese mismo mercado observa que, por ahora y en el futuro previsible, los inventarios mundiales de crudo están bajos y con una tendencia a reducirse, una situación que se puede tornar crítica si tomamos en cuenta que los consumos actuales son los más altos históricos. Estos dos efectos: sentimiento negativo e inventarios críticos en paralelo, colocan al mercado petrolero en lo que algunos llaman “disonancia cognitiva”1. 

Suministro Global

Los suministros No-OPEP+ siguen sin mostrar incrementos. EE.UU., el mayor de los productores, sigue cediendo terreno al experimentar una nueva reducción de taladros activos, -6 esta semana (71 menos que hace 12 meses). El segundo en nivel de producción, Brasil, se encuentra en una meseta a 3,2 MMbpd, con una declinación que no podrá contrarrestar hasta que los taladros recién agregados comiencen a generar potencial de producción adicional, estimado para finales del primer trimestre de 2024.

Por el lado de la OPEP+, el único cambio previsible es el recorte de 1,0 MMbpd anunciado por Arabia Saudita para julio, cuyo efecto podría ser neutralizado con los inventarios flotantes que mantienen en las costas de Egipto. De manera que no se observan mayores cambios programados, aunque el comienzo de la temporada de huracanes en el Golfo de México, así como los inesperados eventos en Rusia, podrían generar interrupciones temporales en la producción petrolera. 

Un análisis de la actividad de taladros2 revela que los pocos países que muestran un  incremento en actividad están más que compensados con las bajas en otras regiones, el resultado neto es de una reducción de 18 taladros en lo que va de año.

Más cercano en la región, Ecuador se someterá a votación legislativa para prohibir la producción en uno de sus principales bloques petroleros. Según encuestas, la ley tiene una alta posibilidad de ser aprobada en agosto 2023. Se trata del bloque 43-ITT en la región amazónica de Yasuní3, donde la petrolera estatal Petroecuador inició en 2016 las operaciones de  producción, que incluye los campos Ishpingo, Tambococha y Tiputini (ITT). De aprobarse la iniciativa legislativa, Ecuador reduciría su producción en unos 60 Mbpd, que representa una merma del ingreso petrolero de más de 1,0 MMM$/año. 

La culminación del gasoducto para transportar el gas de Vaca Muerta desde el sur de Argentina, podría poner en el mercado unos barriles adicionales de petróleo en el mercado, ya que buena parte del gas a transportar es asociado a la producción del petróleo. Sin embargo, como a menudo es el caso en actividades estatales, ahora que hay infraestructura, no hay pozos.

Demanda Global

La demanda global continúa en cifras de 101 MMbpd y no ha mostrado los signos de reducción que uno esperaría dada la expectativa de una recesión inducida por las subidas de tasas de interés: el mercado ha tardado en digerir o creer esas señales. Aunque China ha mantenido su ritmo de importación de crudo, parece que parte de esos volúmenes está siendo almacenado en su reserva estratégica, ya que la demanda interna de combustibles está por debajo de los estimados.

Los Países Bajos, después de mucha discusión, anunció una fecha definitiva de cierre del yacimiento de gas más grande de Europa, Groningen: el 1º de octubre de este año. El reemplazo de este gas en Europa vendrá de mayores importaciones de LNG  y del  incremento en la demanda de crudo. La demanda de combustible de aviación, al igual que la demanda petrolera para su transformación en productos petroquímicos, se mantiene fuerte y con tendencia a crecer, tanto en Asia como en Norte América. 

Los fundamentos: ecuación demanda/suministro

De todo lo anterior, podemos inferir que, por ahora, los precios se mantendrán volátiles reaccionando a una especie de “ping-pong” entre la realidad del mercado físico y la emoción inducida por las noticias emergentes. 

Durante la semana, los precios del Brent y WTI llegaron a mínimos de 72 $/bbl y 68 $/bbl, respectivamente, pero el viernes los precios experimentaron una recuperación de 2 $/bbl y 1,5 $/bbl para el Brent y WTI respectivamente.

Finalmente, a pesar de que la crisis político-militar en Rusia se desinfló rápidamente, la situación todavía puede desembocar en inestabilidad que contagie al mercado en general y al energético en particular. No olvidemos que la producción de petróleo y gas de Rusia es piedra angular del sistema energético mundial. 

Venezuela

Política y Economía: Las situaciones y eventos de esta semana que mayor repercusión tuvieron en el campo político/económico que podrían repercutir en el devenir de la industria de los hidrocarburos son:

      • El régimen de Maduro continúa negándose a volver a negociar con la oposición en México.
      • La renuncia de todos los integrantes del Consejo Nacional Electoral (CNE), bajo presión del régimen venezolano, debilita aún más la legitimidad de cualquier proceso electoral hacia adelante.
      • Roger Carstens, enviado especial de EE.UU. para asuntos de rehenes, visitó una vez más a Venezuela. Su presencia, y otras visitas recientes de importantes tenedores de deuda venezolana, podrían indicar que hay conversaciones entre las administraciones de EE.UU. y el régimen en Venezuela, destinadas a levantar la sanción que impide las transacciones de bonos de deuda soberana y de PDVSA, a cambio de la liberación de algunos presos políticos.
      • El Banco Central de Venezuela (BCV) confirmó que, durante los primeros 5 meses de 2023, la inflación ha llegado al 100%.
      • Durante el mes de junio el bolívar ya ha perdido 5% de su valor en el mercado paralelo, alimentando la inflación y el deterioro del poder adquisitivo de la población.

Hidrocarburos

Producción:Durante los últimos meses la producción de crudo se ha estabilizado, afectada únicamente por cortes en el suministro eléctrico, incluyendo la explosión de una subestación de PDVSA en Bachaquero, estado Zulia que afectó algunos campos en la Costa Oriental del Lago de Maracaibo: Barúa, Motatán y Franquera. 

Se reportó una explosión en el Centro de Operaciones Tejero (COT), en Punta de Mata, estado Monagas, donde se procesa y comprime tanto crudo liviano como gas, por lo que la producción de ambos podría verse afectada negativamente, además del aumento en venteo y quema de gas. Aguas abajo, se podría reducir el procesamiento o paralizar la Refinería de Puerto la Cruz, o reducir la capacidad para mezclar crudo Merey 16. La información ha sido demasiado escasa para evaluar completamente los daños y sus consecuencias. 

En suma, la producción promedio para junio parece ser de 710 Mbpd. La distribución geográfica de la producción, mostrando entre paréntesis la contribución de Chevron, se presenta en el siguiente cuadro en miles de barriles por día (Mbpd):
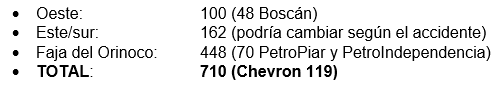
La producción de las empresas mixtas (EM) gestionadas por Chevron ha alcanzado el nivel razonable que se espera, considerando que no se permiten inversiones bajo la Licencia General OFAC (GL41) hoy en vigor. La ampliación esperada de la licencia no se ha producido debido a la suspensión del proceso de negociaciones en México. La producción en occidente muestra cierto repunte con la activación de pozos en el Campo Franquera.

Los taladros de perforación activos en el país aumentaron a 2, ambos operando para PetroMonagas. Están perforando y entubando pozos de superficie en tándem. Las personas cercanas a las operaciones informan que ambas unidades se encuentran en malas condiciones mecánicas, operando solo el 20% del tiempo.

Caso Chevron: Un análisis más detallado de los niveles de producción de Venezuela en los últimos años, con énfasis en los últimos ocho meses, justo antes de que se otorgará la Licencia General 41, permite concluir que el principal elemento en el crecimiento de la producción durante el periodo ha sido la gestión de producción en Campo Boscán, además de los esfuerzos de la multinacional petrolera para reducir la producción diferida4en PetroPiar y PetroIndependencia, en la Faja Petrolífera del Orinoco.

Como se puede ver en el gráfico, durante los primeros 9 meses de 2022, el Campo Boscán producía volúmenes variables, entre 25 y 55 Mbpd, sujeto principalmente a los vaivenes del mercado de asfaltos en el Lejano Oriente, a donde se destinaba la producción. Durante las negociaciones de los términos de la GL41, el campo fue cerrado y retornó a la producción una vez emitida la Licencia por la OFAC, llegando a una producción cercana a 50 Mbpd, igual a su producción antes del cierre “estratégico”.  
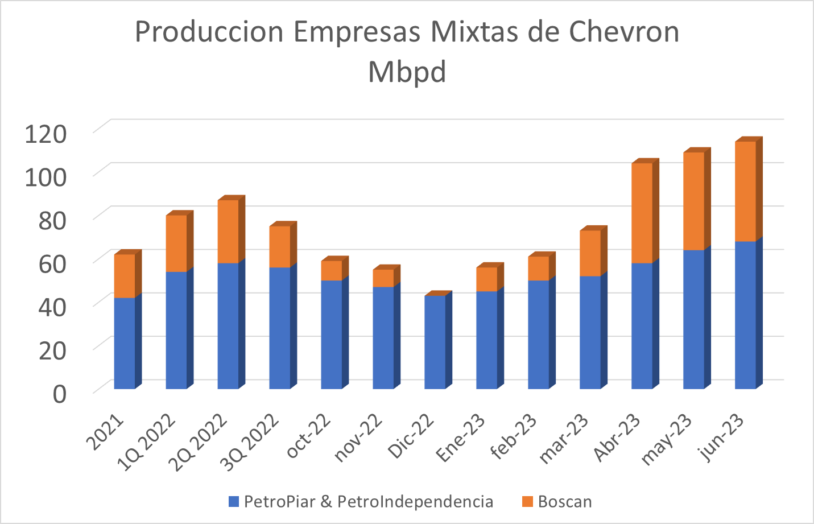
Las empresas mixtas (EM) en la Faja del Orinoco recibieron un tratamiento diferente. La disminución en la producción anterior a 2023 fue leve como resultado de la reducida actividad de mantenimiento, posiblemente para mantener operativo al Mejorador en Jose. Una vez recibida la licencia la recuperación fue paulatina ya que no se trataba solo de abrir válvulas, sino que requería de actividad de servicio y reparación que solo comenzaron después de la concesión de la licencia, complicado además por problemas con el yacimiento: la creciente invasión de agua en algunos sectores del bloque de explotación asignado a PetroPiar.

Refinación:El sistema de refinación venezolano ha procesado 230 Mbpd de crudo y productos intermedios. La mayor parte a través de las Refinerías de Paraguaná (Amuay y Cardón), donde los continuos problemas operativos en las unidades de craqueo catalítico5(FCC) han limitado la cantidad y calidad de las gasolinas suplidas al mercado interno, y solo se ha producido una nafta mejorada con productos del reformador. 

La Refinería de Puerto la Cruz ha estado funcionando y produciendo volúmenes reducidos de gasolina y diésel, limitada por la disponibilidad de materia prima; podría verse afectada a corto plazo por el accidente en El Tejero que restringirá la disponibilidad de crudo liviano.  Aunque se anunció, otra vez, la puesta en marcha de la Refinería El Palito, esa operación no ha podido ser estabilizada. Hasta donde sabemos, no se ha entregado ningún producto para el mercado local, aunque se recibió un cargamento de nafta mejorada de Paraguaná, posiblemente para la puesta en marcha de la FCC o para distribuir como gasolina en el centro de Venezuela. 

El presidente de la compañía de ingeniería iraní (NIOEC: por sus siglas en inglés), Farhad Ahmadi, a cargo del proyecto de recobrar la refinería, anunció que  El Palito estará operando a capacidad en unos dos meses, después que concluyan los trabajos de reparación. PDVSA no ha hecho pronunciamiento oficial.

La escasez de gasolina disminuyó un poco en lugares como Caracas y Valencia, aunque sigue siendo crítica y se ve agravada por los cargamentos a Cuba, y al flujo de contrabando hacia Colombia, que no ha cesado a pesar de la poca disponibilidad. Se espera que en unos días llegue a Venezuela un cargamento de gasolina iraní.

Exportaciones: Parece que junio cerrará con exportaciones de alrededor de 500 Mbpd de crudo. Aunque una cantidad de embarcaciones están fondeadas cerca del Terminal de Jose, la limitación es la capacidad de carga. Las exportaciones realizadas y programadas para junio se muestran a continuación:

      • Se canjearon 36 Mbpd bajo el acuerdo ENI/Repsol.
      • Se enviaron 30 Mbpd a Cuba.
      • Se estiman 132 Mbpd bajo la Licencia Chevron a PADD 3, en EE.UU.
      • 302 Mbpd en tanqueros hacia el Lejano Oriente: 70 Mbpd a través de “swaps” iraníes y 232 Mbpd a través de intermediarios, ambos con destino final China.

Adicionalmente, se exportaron alrededor de 75 Mbpd de fueloil a Cuba y Singapur.

Ingresos: De los 575 Mbpd de crudo y productos exportados en el mes de junio, solo 374 Mbpd generan ingresos en divisas y se estima le reportarán al régimen venezolano 514 MM$.

—
(1)La disonancia cognitiva describe el estrés mental y la incomodidad que experimenta un individuo que se enfrenta a dos observaciones verdaderas, pero aparentemente contradictorias.
(2)https://rigcount.bakerhughes.com
(3)Durante el gobierno del presidente Rafael Correa (2007-2017) hubo una iniciativa fallida para no desarrollar los recursos del subsuelo a cambio de financiamiento internacional.
(4)Producción diferida: Es el volumen de crudo que por diversas razones no se produce de acuerdo al potencial de producción esperado, en un determinado momento.
(5)https://es.wikipedia.org/wiki/Craqueo_catalítico

—
*La ilustración generada utilizando Midjourney, realizada por Luis A. Pacheco, es cortesía del autor al editor de La Gran Aldea.

—
*M. Juan Szabo, Analista Internacional.
*Luis A. Pacheco, non-resident fellow at the Baker Institute Center for Energy Studies.


Wednesday, June 21, 2023

CHINA to the Rescue. Published in Zignox June 20, 2023

 ZIGNOX


EL TALADRO AZUL


The world's second-largest economy is improving its performance while authorities are willing to protect and extend the recovery. No doubt, the Asian nation is nowadays the main driver of the world's oil demand. 

Jun. 20 08:44 AM GMT-5 | JUAN M. SZABO, LUIS A. PACHECO

(MADRID, BOGOTA--)  As the oil market continues to experience price volatility amid a sharp contrast between the fundamentals of the physical and the perceptions of the paper markets, in the Far East a tenuous light has begun to illuminate the way.


After many doubts about China's post-pandemic economic growth and its impact on oil demand, the news from the Asian giant finally turned positive, boosting oil prices. The news could not have been better timed, coinciding with the Federal Reserve pausing its monetary tightening at least temporarily. The positive signals from China also offset an unexpected build-up in US crude and product inventories.


As a highly centralized economy, China assigned higher import quotas to its refineries. Moreover, the People's Bank of China, PBOB, asked the country's top lenders to lower their deposit rates, paving the way for the central bank to cut its policy rate by 0.1 percentage points on June 13th. The reduction itself is insignificant, but it indicated that the government is not oblivious to the danger that the current recovery may be fragile. These decisions are aimed to inject liquidity into the financial system, which should promote greater economic activity and purchases by private refineries, increasing the demand for crude oil.


As a matter of fact, signals emanating from China's economic recovery are already visible: as measured at the end of May the nation's refining output rose by 15%, and a marked increase in the charter rates of Very-Large Crude Carriers (VLCC) was also observed.  VLCC and Ultra-Large Crude Carriers, known as ULCC, are the types of tankers used to transport crude oil to China. India's purchases moved in the same direction, strengthening bullish sentiment regarding oil demand. 


Whether this dynamic is sustainable over time is something to monitor carefully, as the Asian economy is currently the main driver of the world's oil demand.

In addition to taking these steps, China is also considering issuing approximately $140 billion in special treasury yuan-denominated bonds to help indebted local governments and to boost business confidence.


In the old continent, the European Central Bank, ECB, extended its policy of monetary stance and continued with a progressive rate increase, focused exclusively on inflation control and the consequent slowdown in economic growth.


Meanwhile, OPEC+ has maintained an unusual silence, perhaps due to the somewhat negative reaction to its recent decision on production quotas. It seems that the path taken earlier this month so far has only benefited Russia. Evidence of Russia's success within the cartel is the redefinition of its quota for 2024, from 9.828 MMbpd, initially announced at the end of the meeting on June 4, to 9.949 MMbpd as the final figure. In any case, both exceed the actual production capacity of that country for next year.


Facts seem to confirm that supply will remain largely tight in the face of rising demand - not only in Asia but also in other parts of the world. The most evident confirmation of this trend is the performance of global inventories, which since last year have hovered around sub-average levels; production cuts, both voluntary and involuntary, will force these levels to lows not seen in years.


In this sense, as we have said in previous editions, the three non-OPEC producers with growth potential, namely US, Brazil, and Guyana, will not show additional output. In the case of Guyana, the expected increase will take place at the end of the year; and for US and Brazil, the scenario will materialize well into 2024. In the US, the trend of reduction in activities continued: the last week another eight rigs in conventional and non-conventional basins stopped operating.


The prospects for a nuclear agreement with Iran seem to have faded away, perhaps due to the advancement of the electoral campaign in the US. In any case, when analyzing the possible consequences of lifting oil sanctions on Iran, it may be concluded that the only effect of importance will be on the mechanisms used to circumvent the sanctions since the volumetric effects would not be significant.


Another element to consider, although due to its magnitude, it is not considered material, is the commitment announced by the Biden administration to continue filling in the strategic reserves with 6 MMbbl, in addition to those announced last week.

Given all these changes and variables, prices during June have suffered extreme volatility, but the markets closed last week on a positive note. At the close, Brent was trading at USD76.61/ bbl and WTI at USD71.44/bbl, 2% above the previous week.


On the supply side of natural gas to Europe, the plans of the Dutch government to close the Groningen natural gas field this year, despite the precarious supply position in the old continent, are striking. Groningen is the largest natural gas field in Europe, but the extraction of almost 75% of the recoverable volumes has resulted in ground subsidence that has generated numerous earthquakes that have caused social pressure to shut down production.

On a curious note, the term “Dutch disease” was coined in 1977 by the British magazine The Economist to describe the decline of the manufacturing sector in the Netherlands after the discovery of the large Groningen natural gas field in 1959.


Energy Transition


ENERDATA, an independent research company that specializes in the analysis and forecasting of climate and energy issues, presented this week its annual report on global energy trends, which portrays how the world is doing in its aspiration to transform the system. of world power generation.

From the report, we extract the most striking figures for the years 2021 and 2022 for the G20 countries :

  • The post-pandemic economy has resumed its growth path, showing annual rates of +6.2% for 2021 and +3.2% for 2022, which compares with +3.4% for 2010-2019.
  • Naturally, this economic growth is reflected in energy consumption, which shows annual growth rates of +5.1% (2021) and 1.7% (2022), compared to +1.9% for 2010- 2019. The annual energy consumption of the G20 (2022), in terms of oil equivalent [1], was 11.8 Gtoe (11.8 trillion tons, or what is the same MMboed 237). The G20 countries account for about 80% of the world's energy consumption
  • The variable derived from the above, given the composition of the global energy matrix, are CO₂ emissions, which had annual growth rates of +6.3% (2021) and +1.9% (2022), which compares with +0.8% for 2010-2019. These figures measure emissions from combustion, which account for more than 80% of all CO₂ emissions.

As expected, the reduction in emissions during 2020, a product of the recession induced by the pandemic (-4.9%), was not sustainable once the economy began to recover. However, not all economies have returned to pre-pandemic dynamism, particularly China, which took very strict quarantine measures that are only beginning to be relaxed in 2023.


ENERDATA also focuses on the Carbon Factor, that is, CO₂ emissions per unit of energy consumption (TCO 2 /Toe). This factor has been decreasing since COP21 (Paris 2015) in the G20countries, however, and this is the relevant point, the gap versus the established objective has been widening. This is because the power generation is still 60% thermal.

In the G20 countries, the consumption of fossil fuels increased in the post-pandemic period, except for natural gas, whose consumption decreased in 2022 as a result of the crisis in Europe associated with the war in Russia and Ukraine. In any case, fossil fuels still represented, in 2022, 81% of the primary energy used in the G20 countries

.

On the other hand, in 2022, there was a significant increase in the use of solar energy (+27%) and wind energy (+13%) in the generation of electricity, although this continues to be dominated by thermal generation. On wind energy, China and the US showed the highest growth, while in the solar energy sector, China is undoubtedly the dominant player: 45% of new installations were made in the far eastern country. The other side of that coin, is that China reportedly licensed more coal-fired power plants in 2022 than at any time in the last seven years. That is the equivalent of about two new coal-fired power plants a week.


In short, the post-pandemic has witnessed the recovery of the economy and hence energy consumption. And although there are advances in the use of non-fossil energies, they are far behind what was planned to achieve the objectives that have been set out in international treaties. This evidences the complexities that still exist to convert a system of transformation and use of energy created over more than a century and global in scope.


As an example of these complexities, oil giant Shell held a meeting with capital market players in New York City, surprising few with what could be seen as a shift in strategy by its new CEO, Wael Sawan.


In 2021, Shell said its oil production had peaked in 2019 and was set to decline continuously over the next three decades, as it shifted its focus to the renewables side of the business.

However, the post-pandemic surge in demand for oil and gas, and the Russian invasion of Ukraine, with the subsequent major dislocation of energy trade, has clearly demonstrated "the fragility of the energy system when we deprive it of the supply it requires", the company’s CEO stated in an interview earlier this year. He also added that Shell's plan to cut its oil production by up to 2% each year during this decade was under review.


At this week's New York meeting, the senior manager said:


“We are investing to provide the secure energy customers need today and for a long time to come, as we transform Shell to win in a low carbon future. Performance, discipline and simplification will be our guiding principles as we allocate capital to improve shareholder distributions, while enabling the energy transition."


Shell's change in strategy follows the one announced by BP in February. The UK-based major oil company said in its latest strategy update that it aims to produce more oil and gas in the near term.


Again, the transition path to which the world has idealistically committed itself will be long and winding. The shifting position of multinational oil companies will not come without reactions from the other side of the argument – one can expect ESG investment funds to react negatively.


Venezuela, political-economic aspects

Economically, the figures continue to indicate a slowdown as a result of the decline in demand due to the diminished purchasing power of the population, the intermittency of public services, and in particular the scarcity of motor fuels that has repercussions in all areas of the economy. The country's income in foreign currency hardly allows trying to stabilize the parity of the monetary sign.


As a result of this situation of economic debacle, it has been rumored that the regime has maintained contacts with the White House to try to unfreeze the process of easing sanctions, but two events have arisen that the parties did not count on.


On the one hand, the actions of the Venezuelan regime to interfere in the transparency of the opposition primary elections (the removal of the National Electoral Council), which presages what it would be willing to do to interfere with the credibility of the presidential elections scheduled for 2024.


On the other hand, former President Trump, burdened by judicial accusations, doubled down on his campaign to win the Republican Party primaries, indicating that he was being subjected to a witch hunt and decided to go on the attack against the Biden administration.


The former president put a series of sensitive issues on the table, among which is the case of Venezuela. He exposed that the maximum pressure relationship his administration had imposed on the Maduro regime had morphed into covert financing of a dictator, and that the Biden administration was ready to further liberalize economic sanctions without any evidence of concessions by Maduro’s regime.


This criticism has the ear of both Republicans and many Democrats, since each legislator and voter interpret the information according to their own agenda: as helping a dictator, turning a blind eye to human rights violations, promoting fossil fuels, or simply as an affront to the US oil industry.


If this were not enough, former President Trump insinuated that behind his policy of pressure on Venezuela during his administration was the interest in controlling oil reserves, thus distorting the opposition process in that period and giving the regime renewed arguments to persecute the democratic actors.


In any case, these events in North American and Venezuelan politics will probably paralyze any initiative that was being discussed around economic sanctions.

Thus, on the oil operation, we must focus on a "status quo" scenario, since there is little probability that the national hydrocarbons' industry will materially increase the injection of financial resources for the economy, except for an increase in oil prices that would also be undermined by the discounts implicit in trading Merey crude and DCO in the Asian markets.

Operational Activities

Electrical problems are wreaking havoc on national oil production. OPEC secondary sources assigned Venezuela 735 Mbpd of production, while our report indicated production of 712 Mbpd. The difference between the two figures is perfectly explainable since the OPEC figure includes the diluent used in the production process of heavy crude oil in the field, which varies between 18 and 22 MBPD.

Production for the week ending was 698 Mbpd, 5 MBPD lower than last week, due almost entirely to power failures. The geographic distribution is indicated below in Mbpd:

  • West                                          89 (46 Boscán)    
  • East/South:                              161           
  • Belt:                                           448 (68 PetroPiar and PetroIndependencia)  
  • TOTAL:                                      698 (Chevron 114)

The Venezuelan refineries processed 230 Mbpd of crude oil. According to official sources, “El Palito” refinery (in the central region of the country) was commissioned, with its 20 MBPD catalytic unit working. However, we have not been able to identify shipments of finished products from that refinery, nor have we observed the arrival of Iranian light crude to be processed there. Possibly, the refinery is in the start-up process prior to the stabilization of the processes.

The Puerto la Cruz refinery (in the eastern part of the country) could be operating at low levels, limited by the availability of light crude oil. While the Paraguaná Refining Complex (in the northwestern region), continues with problems in the processes directly related to the manufacture of gasoline. Consequently, the gasoline situation in the country is critical and will not show improvement until the arrival of a shipment of Iranian gasoline that is sailing to Venezuela.


Exports in the first half of June averaged 440 Mbpd. The majority of this volume was sent to the Far East, with the final destination being China. Exports to PADD 3 in the US, managed by Chevron, register less movement than usual, around 65 MBPD, as a result of a limited tanker movement schedule, but they will be compensated in the second fortnight. Only one tanker was dispatched to Cuba, and so far, this month, no tankers destined for European barter have been loaded.


Recently, the oil minister, Colonel Tellechea, showed a projection of crude oil production until the end of the year 2023, highlighting the milestones of reaching 1.0 MMbpd in August and close to 1.2 in December, with important developments in the west and in the Orinoco Belt.

An analysis of those projections reveals the improbability of their coming true. The attached graph shows the official projection and the red line corresponds to the actual numbers to date and our projection for the rest of the period.

For example, for the month of May, the official projection indicates a production of 891 Mbpd, but the information sent directly by the Ministry to OPEC was 819, the apparent lag already began in March. These trends do not bode well unless there is a policy shift leading to changes in the sanctions regime.


________________________________________

[1]This is obtained by equating the energy content of all sources to the energy content in one metric ton of oil.


Tuesday, June 20, 2023

CHINA AL RESCATE - Publicado en La Gran Aldea 20/06/2023


EL TALADRO AZUL


M. Juan Szabo  y Luis A. Pacheco   


Mientras el mercado petrolero continuaba experimentando volatilidad en los precios como resultado del sostenido contraste entre los fundamentos del mercado físico y las percepciones del especulativo, mayormente movido por noticias económicas negativas y la aparente ineficacia de las decisiones de la OPEP+, en el lejano oriente una tenue luz empieza a alumbrar el camino.

Después de muchas dudas sobre el crecimiento económico pospandemia de China y su impacto en la demanda de petróleo, las noticias provenientes desde el gigante asiático, finalmente, fueron positivas impulsando los precios del petróleo. El arribo de las noticias no podría haber sido mejor programado, coincidiendo con el anuncio de Reserva Federal (FED, por sus siglas en inglés) de tomar una pausa en su programa de aumento de tasas de interés, aunque haya insinuado que pudiera haber nuevas alzas el resto del año. Las señales de China también neutralizaron el sorpresivo incremento en los inventarios de crudo y productos en EE. UU. 

En efecto, China, que no olvidemos tiene una economía centralizada, asignó cuotas de importación más altas a las refinerías. Y al mismo tiempo, el Banco Chino del Pueblo (PBOC por sus siglas en inglés) solicitó a los principales prestamistas del país que redujeran sus tasas de depósito, allanando el camino para que el banco central redujera su tasa en 0,1 puntos porcentuales el 13 de junio. El corte en sí parece insignificante, pero indica que el gobierno no está ajeno al peligro de que la recuperación sea frágil. Estas decisiones, aunadas a otras, inyectan liquidez al sistema financiero, lo cual debiera promover mayor actividad económica y mayores compras por parte de las refinerías privadas, elevando la demanda de crudo. 

De hecho, se han venido observando indicios de la continua recuperación de la economía china: el nivel de refinación se ha incrementado en 15%, según medidas al fin de mayo, y se observó un marcado aumento en las tasas de fletamento de tanqueros de crudo  VLCC (Very Large Crude Carriers) y ULCC (Ultra Large Crude Carriers), los tipos de tanqueros utilizados para transportar crudo a China. Las compras de India se movieron en la misma dirección, afianzando el sentimiento alcista con respecto a la demanda petrolera. 

La sostenibilidad de esta  dinámica  en el tiempo es algo a lo que se debe hacer seguimiento, ya que la economía de Asia es por hoy el motor principal de la demanda de crudo.

China, además de tomar los pasos arriba mencionados, también está considerando emitir aproximadamente MMM$ 140 en yuanes de bonos especiales del tesoro, para ayudar a los gobiernos locales endeudados y aumentar la confianza empresarial. 

En el viejo continente, el Banco Central Europeo (BCE), cumplió con su política de restricción monetaria y continuó con el aumento progresivo en sus tasas, enfocado exclusivamente en control de la inflación y la ralentización consecuente del crecimiento económico.

La OPEP+ ha mantenido un silencio inusual, quizás por la reacción algo negativa a sus recientes decisiones sobre cuotas de producción que por ahora solo parecen haber beneficiado a Rusia. Una evidencia del éxito ruso en manejarse dentro del cartel es la redefinición de su cuota para 2024, de los 9,828 MMbpd, inicialmente anunciados al final de la reunión de junio 4, a 9,949 MMbpd como cifra definitiva; en todo caso, ambas cifras exceden la capacidad real de producción de ese país para el año que viene.

Los eventos parecen confirmar que el suministro se mantendrá, en gran medida, restringido frente a una demanda creciente - no solo en Asia, sino también en otras partes del mundo. La más evidente confirmación de esta tendencia es el comportamiento de los inventarios globales, que desde el año pasado han merodeado niveles sub-promedio; los recortes en producción, tanto voluntarios como involuntarios, forzaran esos niveles a mínimos no vistos en muchos años.

En este sentido, como hemos dicho en ediciones anteriores, los tres productores No-OPEP con potencial de crecimiento, EE. UU., Brasil y Guyana, no mostrarán producción adicional, hasta fin de año en el caso de Guyana, y bien entrado 2024, en el caso de los otros dos. En EE. UU. continuado la tendencia de reducción de actividades de reposición de potencial: esta semana otros 8 taladros dejaron de perforar, distribuidos tanto en cuencas convencionales como no-convencionales.

Las perspectivas de un acuerdo nuclear con Irán parecen haberse disipado, quizás por el adelanto de la campaña electoral en EE. UU. En todo caso, al analizar las posibles consecuencias de levantar las sanciones a Irán, se concluye que el único efecto de importancia será sobre los mecanismos usados para burlar las sanciones, ya que los efectos volumétricos no serían de significación.

Otro elemento a considerar, aunque por su magnitud no se considera material, es el compromiso anunciado por la administración de Biden de continuar llenando las reservas estratégicas con 6 MMbbl, adicionales a los anunciados la semana pasada. 

A la vista de todos estos cambios y variables, los precios durante el mes y la semana sufrieron de extrema volatilidad, pero el mercado cerró en una nota positiva. Al cierre, el Brent se cotizaba en 76,61 $/bbl y el WTI en 71,44 $/bbl, un 2 % por encima de la semana pasada.

Por el lado del suministro de gas natural a Europa, llama la atención los planes del gobierno neerlandés de cerrar el campo de gas natural de Groningen (Groninga)este año, a pesar de la precaria posición de suministro en el viejo continente. Groningen es el yacimiento de gas más grande de Europa, pero la extracción de casi 75 % los volúmenes recuperables se ha traducido en subsidencia del suelo que ha generado numerosos sismos que han provocado la presión social para el cierre de la producción.

Como nota curiosa, el término “enfermedad holandesa” fue acuñado en 1977 por la revista británica The Economist para describir el declive del sector manufacturero en los Países Bajos tras el descubrimiento del gran yacimiento de gas natural de Groningen en 1959.

TRANSICIÓN ENERGÉTICA

Esta semana, ENERDATA, una empresa independiente de investigación que se especializa en el análisis y la previsión de cuestiones climáticas y energéticas, presento su reporte anual sobre las tendencias globales de la energía, que retrata cómo va el mundo en su aspiración de transformar el sistema de generación de energía mundial.

Del reporte extraemos las cifras más llamativas para los años 2021 y 2022 para los países del G20:

• La economía pospandemia ha retomado su ruta de crecimiento, mostrando tasas interanuales de +6,2% para el 2021 y +3,2% para el 2022, que comparan con +3,4% para 2010-2019.

• Como es natural, ese crecimiento económico se refleja en el consumo de energía, que muestra tasas de crecimiento interanual de +5,1% (2021) y 1,7% (2022), que comparan con +1,9% para 2010-2019. El consumo anual de energía del G20 (2022), en términos de petróleo equivalente , fue de 11,8 Gtpe (11, 8 trillones de toneladas, o lo que es lo mismo MMbped 237). El G20 representa alrededor del 80% del consumo de energía del mundo

• La variable que se deriva de lo anterior, dada la composición de la matriz energética global, son las emisiones de CO₂, que tuvieron tasas de crecimiento anuales de +6,3% (2021) y +1,9% (2022), que comparan con +0,8% para 2010-2019. Estas cifras miden las emisiones producto de la combustión,ene que representan más del 80% de todas las emisiones de CO₂.


Como era de esperar, la reducción en las emisiones durante el 2020, producto de la recesión inducida por la pandemia (-4,9%), no fue sostenible una vez que la economía se empezó a recuperar. Sin embargo, no todas las economías han regresado al dinamismo prepandemia, en particular China, que tomó medidas de cuarentena muy estrictas que apenas en 2023 empiezan a flexibilizar. 

ENERDATA también pone su foco en el Factor de Carbono, esto es, las emisiones de CO₂ por unidad de consumo de energía (TCO2/Tpe). Este factor viene disminuyendo desde el COP21 (París 2015) en los países del G20, sin embargo, y este es el punto relevante, la brecha versus el objetivo establecido se viene ensanchando. Esto debido a que la generación de potencia sigue siendo un 60% térmica.

En los países del G20, el consumo de combustibles fósiles aumento en el período pospandemia, a excepción del gas natural, cuyo consumo disminuyó en el 2022 como resultado de la crisis en Europa asociada a la guerra de Rusia y Ucrania. En todo caso, los fósiles representaron, en el 2022, 81% de la energía primaria usada en los países del G20.

Por otro lado, en el 2022, hubo un incremento importante en el uso de la energía solar (+27%) y energía eólica (+13%) en la generación de electricidad, aunque esta sigue dominada por la generación térmica. En el lado de la energía eólica, China y los EE. UU. mostraron el mayor crecimiento, mientras que en el sector de energía solar China es sin duda el actor dominante: 45% de las nuevas instalaciones fueron hechas en el país oriental. El otro lado de esa moneda, según reportes, es que China permisó más centrales eléctricas de carbón el 2022 que en cualquier otro momento de los últimos siete años - equivalente a unas dos nuevas centrales eléctricas de carbón por semana.

En resumen, la pospandemia ha sido testigo de la recuperación de la economía y con ella del consumo de energía. Y aunque hay avances en el uso de energías no fósiles, están muy por detrás de lo planificado para conseguir los objetivos que se han planteado en los tratados internacionales. Esto evidencia las complejidades que todavía existen para convertir un sistema de transformación y uso de energía creado a lo largo de más de un siglo y de alcance global.

Como un ejemplo de estas complejidades, esta semana el gigante petrolero Shell celebró una reunión en la ciudad de Nueva York con los actores del mercado de capitales y sorprendió a pocos en lo que se pudiera considerar un golpe de timón en su estrategia por el nuevo presidente ejecutivo, Wael Sawan. 

En 2021, Shell había declarado que su producción de petróleo había alcanzado su punto máximo en 2019 y que estaba prevista una disminución continua durante las próximas tres décadas, a medida que migraba su enfoque hacia el lado de las energías renovables del negocio.


Sin embargo, el repunte pospandemia en la demanda de petróleo y gas, y la invasión rusa de Ucrania, con la subsiguiente gran dislocación del comercio de energía, ha demostrado claramente, "la fragilidad del sistema energético cuando lo privamos del suministro que se requiere", afirmó el presidente de la petrolera a principios de este año. También agregó que el plan de Shell de reducir su producción de petróleo hasta en un 2% cada año durante esta década estaba bajo revisión.

En la reunión de Londres de esta semana, el alto directivo dijo:

“Estamos invirtiendo para proporcionar la energía segura que los clientes necesitan hoy y durante mucho tiempo, mientras transformamos a Shell para ganar en un futuro bajo en carbono. El rendimiento, la disciplina y la simplificación serán nuestros principios rectores a medida que asignamos capital para mejorar las distribuciones de los accionistas, al tiempo que permitimos la transición energética”.

El cambio de estrategia de Shell sigue al anunciado por BP en febrero. La importante empresa petrolera con sede en el Reino Unido dijo en su última actualización de estrategia que su objetivo es producir más petróleo y gas a corto plazo.

De nuevo, la transición con la que el mundo se ha comprometido de manera idealista traficará un camino largo y sinuoso, y la cambiante posición de las petroleras multinacionales no vendrá sin reacciones del otro lado del argumento. Amanecerá y veremos.


Venezuela

Aspectos político-económicos

En lo económico, las cifras continúan indicando una desaceleración como resultado de la caída de la demanda por la menguada capacidad adquisitiva de la población, la intermitencia de los servicios públicos, y en particular la escasez de combustibles que repercute en todos los ámbitos de la economía. Los ingresos del país en divisas apenas permiten tratar de estabilizar la paridad del signo monetario.

A raíz de esta situación de debacle económica, se ha rumorado que el régimen ha mantenido contactos con la Casa Blanca para tratar de descongelar el proceso de flexibilización de sanciones, pero han surgido dos eventos con la que no contaban las partes.  

Por un lado, las acciones del régimen venezolano para interferir en la transparencia de las elecciones primarias de la oposición (la defenestración del Consejo Nacional Electoral), que presagia lo que estaría dispuesto a hacer de cara a las elecciones presidenciales previstas para el 2024.

Por otro lado, el expresidente Trump, agobiado por acusaciones judiciales, aceleró su campaña para ganar las primarias del partido republicano, indicando que estaba siendo objeto de una cacería de brujas y decidió ir al ataque contra la administración Biden. 

El expresidente puso sobre la mesa una serie de temas delicados, entre los cuales se encuentra el caso de Venezuela. Expuso que la relación de presión máxima que su administración había impuesto sobre el régimen de Maduro se había transformado en un financiamiento encubierto de un dictador, y que la administración Biden estaba lista a liberalizar aún más las sanciones sin ninguna evidencia de buena fe por parte de Venezuela. 

Estas críticas tienen el oído de tanto los republicanos como de muchos demócratas, ya que cada legislador y votante lo interpreta adaptado a su propia agenda: como ayuda a un dictador, haciéndose la vista gorda a violaciones de derechos humanos, promoción de combustibles fósiles, o simplemente como una afrenta a la industria petrolera de EE. UU. 

Como si esto no fuera suficiente, el expresidente Trump insinúo que detrás de su política de presión a Venezuela se manejaba el interés de controlar las reservas de petróleo, desnaturalizando así el proceso de oposición en ese período y dándole renovados argumentos al régimen para perseguir a los actores democráticos.

En todo caso, estos eventos de la política norteamericana y venezolana posiblemente paralicen cualquier iniciativa que se estuviera adelantando alrededor de las sanciones económicas.

Así las cosas, debemos centrarnos en un escenario de “statu quo”, con escasa probabilidad de que la industria nacional de los hidrocarburos incremente materialmente la inyección de recursos financieros para la economía, salvo un aumento en los precios que también vendría menoscabado por los descuentos de colocación que sufre el crudo Merey y DCO (Diluted Crude Oil) en los mercados asiáticos.

Actividades Operativas

Los problemas eléctricos están causando estragos en la producción petrolera nacional. Las fuentes secundarias de la OPEP asignaron a Venezuela 735 Mbpd de producción, mientras que nuestro informe indicó una producción de 712 Mbpd. Las diferencia entre las dos cifras es perfectamente explicables, ya que la cifra de la OPEP incluye el diluente utilizado en el proceso de producción de crudo pesado en campo, que varía entre 18 y 22 Mbpd.

La producción de la semana que culmina se colocó en 698 Mbpd, 5 Mbpd menos que la semana pasada, debido casi totalmente a fallas en el suministro eléctrico. La distribución geográfica es se indica a continuación en Mbpd:

• Occidente    89 (46 Boscán)                                                                                       

• Oriente/Sur: 161                                                                                                             

• Faja: 448 (68 PetroPiar y PetroIndependencia)                                                   

• TOTAL: 698 (Chevron 114)

Se procesaron 230 Mbpd de crudo  en las refinerías venezolanas. Según fuentes oficiales, la refinería de El Palito (en el centro del país) fue puesta en marcha, con su unidad catalítica de 20 MBPD funcionando, según los comunicados de PDVSA. Sin embargo, no hemos podido identificar despachos de productos desde esa refinería, ni hemos observado llegada de crudo liviano iraní para ser procesado en ella. Posiblemente, la refinería se encuentre en el proceso de arranque previo a la estabilización de los procesos. 

La refinería de Puerto la Cruz (en el oriente del país) podría estar operando a niveles bajos, limitada por la disponibilidad de crudo liviano .  Mientras que el Complejo Refinador de Paraguaná (en la región noroccidental), continua con problemas en los procesos directamente relacionados con la manufactura de gasolinas. En consecuencia, la situación de gasolina en el país es crítica y no mostrará mejoría hasta que arribe un cargamento de gasolina iraní que está navegando hacia Venezuela.

Las exportaciones en la primera quincena del mes de junio promediaron 440 Mbpd. El grueso de este volumen fue enviado hacia el lejano oriente, con destino final China. Las exportaciones al PADD 3 de EE. UU., manejadas por Chevron, registran menor movimiento de lo usual, alrededor de 65 MBPD, resultado de la programación de movimiento de tanqueros, pero serán compensadas en la segunda quincena. Solamente un tanquero fue despachado a Cuba, y en lo que va de mes no se han cargado tanqueros destinados al trueque europeo.

En fechas recientes, el ministro de petróleo, coronel Tellechea, mostró una proyección de la producción de crudo hasta fin de año 2023, subrayando los hitos para llegar a 1,0 MMbpd en agosto y cerca de 1,2 MMbpd en diciembre, con desarrollos importantes en occidente y en la Faja del Orinoco. 

Un análisis de esas proyecciones revela la improbabilidad de que se hagan realidad. El gráfico anexo muestra la proyección oficial y la línea roja corresponde a los números reales a la fecha y nuestra proyección para el mismo período.


Por ejemplo, para el mes de mayo la proyección oficial indica una producción de 891 Mbpd, pero la información enviada directamente por el Ministerio a la OPEP fue de 819, el aparente rezago ya se inicia en marzo. Estas tendencias no auguran buenas noticias, a menos que hay un cambio de política que conduzca a cambios en el régimen de sanciones. 


HORMUZ, FROM A STRAIT TO A TUNNEL

  El Taladro Azul M. Juan Szabo [1] y Luis A. Pacheco [2] Published  Originally in Spanish in    LA GRAN ALDEA       The energy market situa...